4个人撑起千亿规模:中加基金的债基“赌局”
公募基金中考“放榜”,行业可谓是“百花齐放”。天相投顾数据显示,上半年全市场2.58万只产品合计赚了1.73万亿元,同比增长172.27%。162家公募基金管理人,盈利的就有158家,占比超过97%。
Wind数据显示,截至今年上半年,中加基金管理着1728亿元公募资产。这家规模排进行业前50的银行系公募同样取得优异“成绩单”:净利润1.28亿元,同比增长36.64%。
但亮眼的成绩和稳健增长的千亿元规模背后,隐藏着“债基独大”的结构性隐患与合规暗斑。从产品结构来看,债券型1409.50亿元,货币市场型260.09亿元,两者合计占比96.59%;股票型和混合型加起来仅有56.21亿元,占比区区3.25%。不仅如此,2026年6月30日,这家公司收到北京证监局出具的警示函,原因是“合规内控等”。
一面是稳步攀升的公募管理规模,一面是因合规内控问题被监管出具警示函;一面是36%的净利润增速,一面是“瘸腿”的主动管理能力——这家有着13年历史的银行系公募,正站在2026年半年报披露季的聚光灯下。
PART 01 1.28亿元净利润背后
8月28日,北京银行披露半年报,参股公司中加基金的财务数据随之公开。截至今年上半年,中加基金合并总资产29.11亿元,净资产23.02亿元,净利润1.28亿元,同比增长36.64%,管理资产规模2078.88亿元。
和去年同时期相比,中加基金36%的净利润增速不算低。但放到同档公司里横向排一排,这个增速的分量就变了。
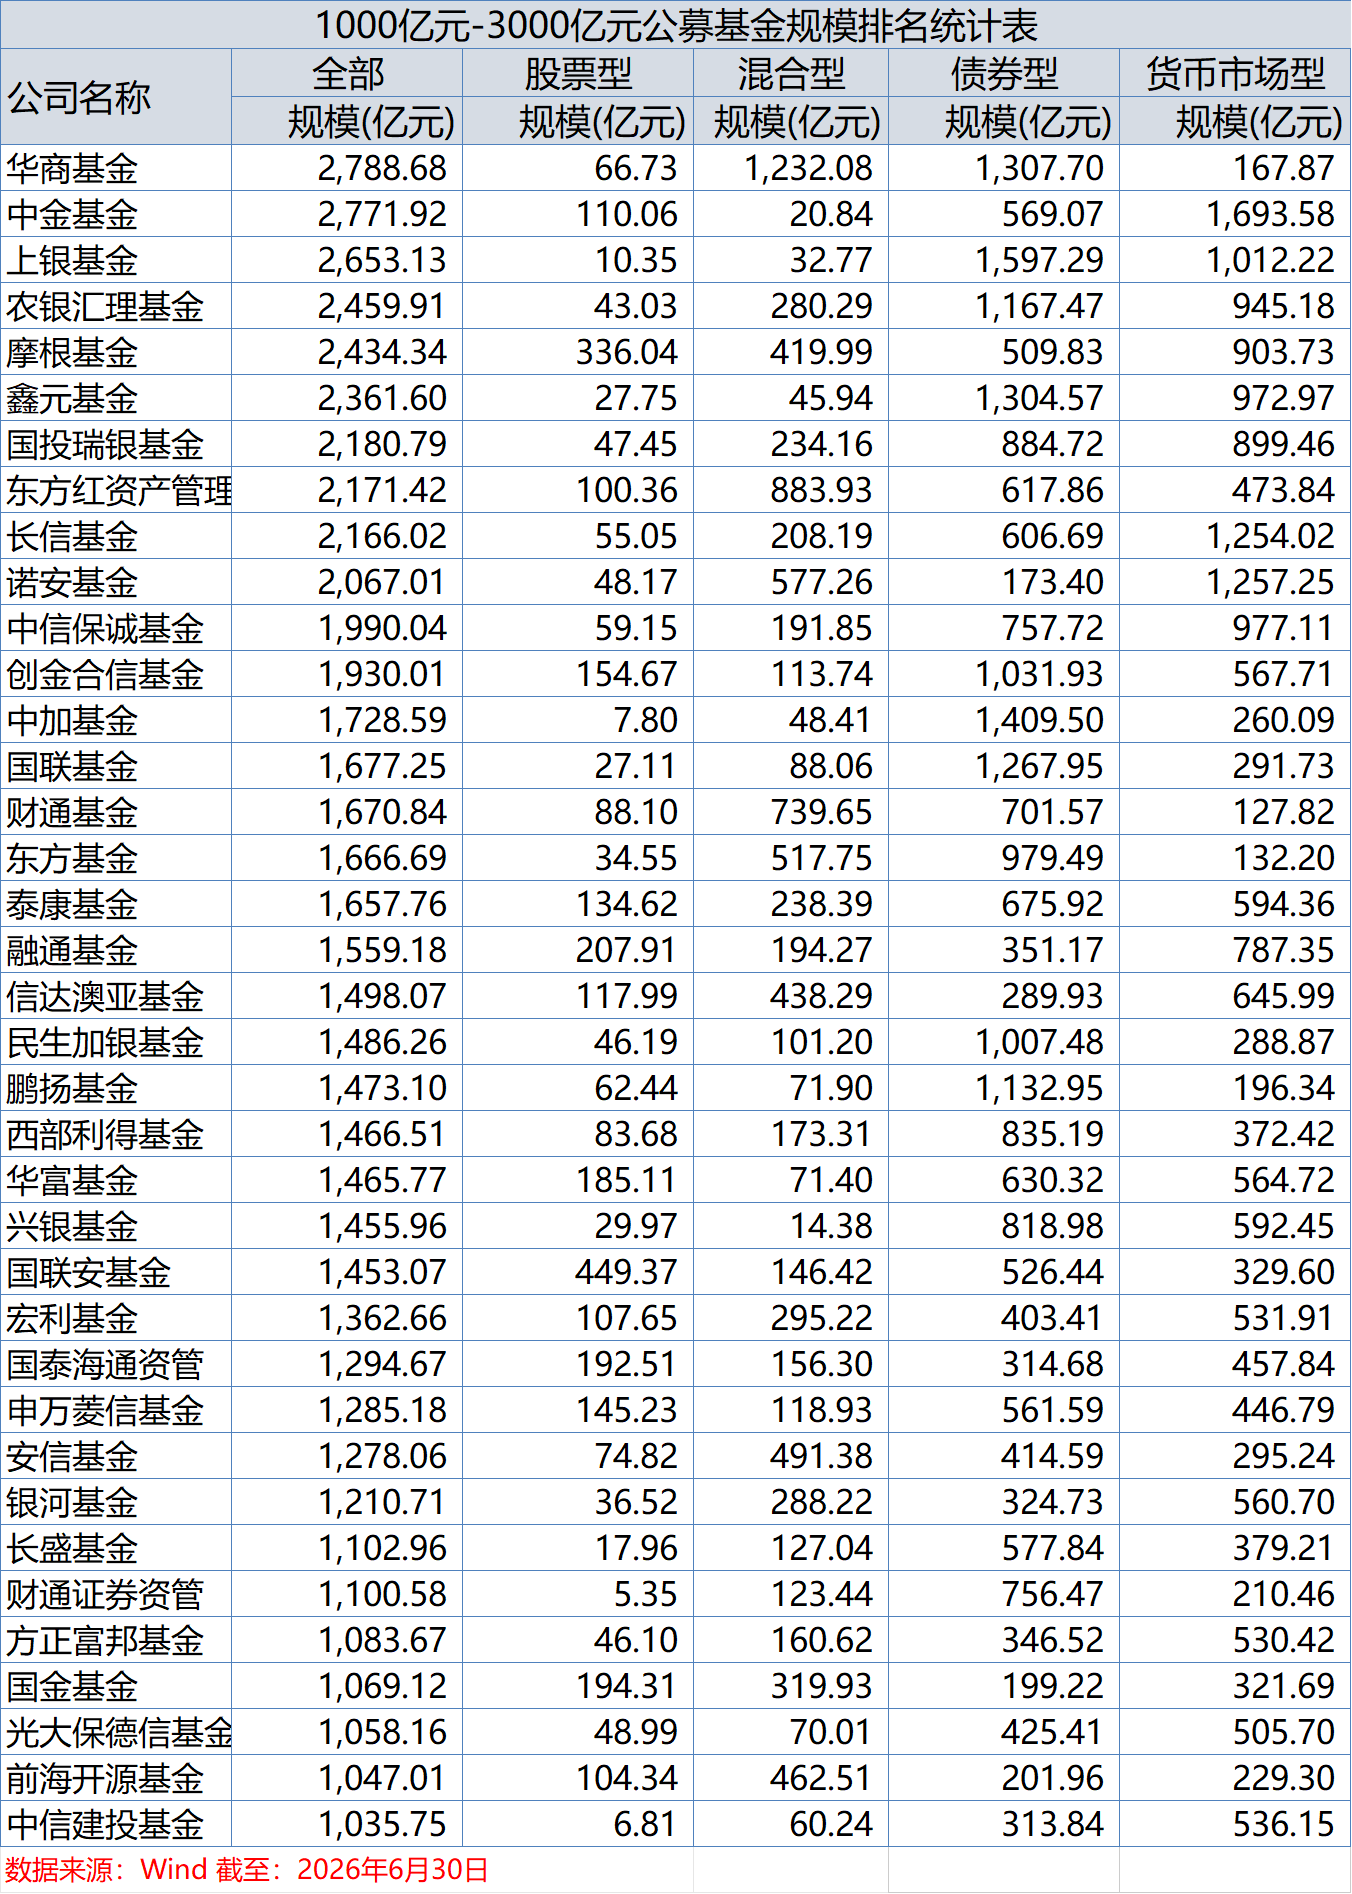
Wind数据显示,截至2026年6月30日,中加基金公募总规模为1728.59亿元。除了中加基金之外,规模在1500亿元到2100亿元的这一档还有八家基金公司:诺安基金(2067亿元)、中信保诚基金(1990亿元)、创金合信基金(1930亿元)、国联基金(1677亿元)、财通基金(1671亿元)、东方基金(1667亿元)、泰康基金(1658亿元)、融通基金(1559亿元)。
和规模相近的公司摆在一起,中加基金的位置展露无遗。Wind数据显示,财通基金管理规模1671亿元,与中加基金仅差57亿元,上半年营业收入6.37亿元、同比增长172.25%,净利润2.78亿元、同比增长201.20%,净利润是中加基金的2.17倍。
同档公司里也有排在后面的。东方基金净利润0.53亿元,创金合信0.49亿元,国联基金0.37亿元。创金合信基金还是其中唯一营收、净利润双降的一家,分别下滑18.76%和48.72%。
和财通基金相比,中加基金的管理规模没有太大差别,净利润却差出一倍多。
差距不在规模,在结构。
在上述九家规模处于1500亿元到2100亿元的基金公司中,横向比较,中加基金的权益短板很显眼,债券类占比又过于大。
图片来源:万得
先来看股票型产品。中加基金的股票型产品有4只,规模为7.80亿元。融通基金有22只,规模为207.91亿元;创金合信基金有30只,154.67亿元;泰康基金有27只股票产品,规模达134.62亿元;信达澳亚基金的6只规模为117.99亿元。可以看出,在上述九家同档公司中,中加基金的股票型产品规模是最小的。
再来看混合型产品。中加基金26只产品,合计规模为48.41亿元。此外,财通基金有35只,规模为739.65亿元;诺安基金有35只,规模577.26亿元;东方基金的34只产品,规模合计517.75亿元;泰康基金有28只混合类产品,规模达238.39亿元。在上述九家同档公司中,中加基金的混合类产品规模依然是最小的。
债券类产品则是相反表现。中加基金的该类型产品有49只,规模高达1409.50亿元,是这一档里最高的。后面依次是国联基金1267.95亿元、创金合信基金1031.93亿元、东方基金979.49亿元。
PART 02 主动管理“瘸腿”
一边是同组最少,一边是同组最多。中加基金股票型+混合型合计规模56.21亿元,占总规模的3.25%;债券型+货币型合计1669.59亿元,占比96.59%。在1500-2100亿元规模组别内,没有任何一家公募基金管理人的主动权益占比低至这一水平。
中加基金主动管理能力的欠缺并非短期现象。自2013年成立至2020年,旗下从未设立过股票型基金。直到2020年9月,才首次出现1只股票型基金。截至2026年6月末,股票型基金数量缓慢增至4只,规模增至7.80亿元,但仍是同规模公司中最少的一家。
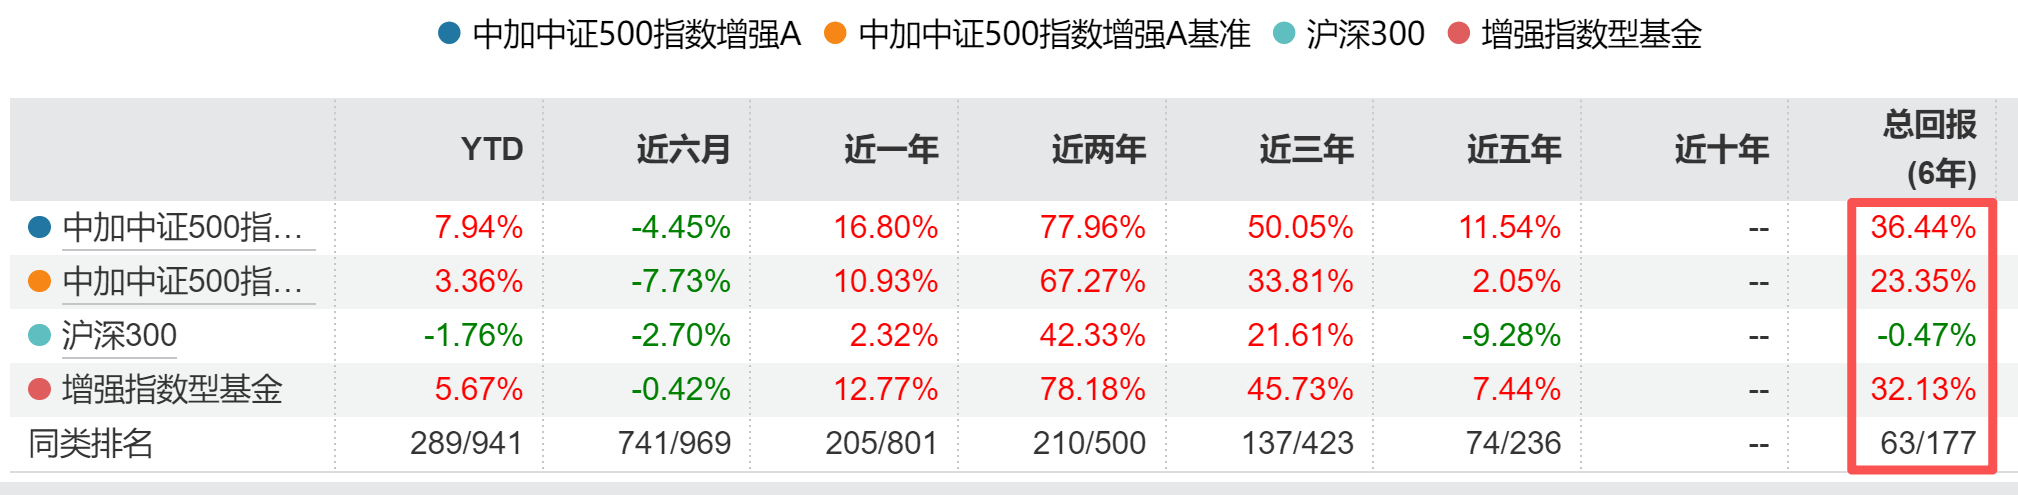
中加基金目前仅有的4只股票型基金,有3只是去年成立的。单从业绩表现来看,2020年成立的第一只股票型产品——中加中证500指数增强业绩表现最好。Wind数据显示,截至9月10日,该产品A类份额成立以来回报为36.44%,在177只同类中排名第63名。
可惜好景不长。管理这只产品6年的基金经理钟伟在今年8月离任。不仅如此,8月以来他陆续卸任在中加基金管理的另外5只产品,目前旗下已无任何在管产品。在公募行业,这通常是基金经理即将离职的信号。
将中加基金的产品结构拆分,可以看到,其盈利来源高度依赖固收类基金管理费,主动权益类产品规模过小,无法对盈利结构形成有效补充。当核心收入建立在低费率债基上时,规模增长的“含金量”会被结构性稀释。
债基管理费费率低,规模再大,抽成也薄;主动权益费率高一截,而中加只做了56亿元,补不上来。同样是一千六七百亿元的盘子,财通基金靠着权益和固收两条腿,净利润做到了中加的2.17倍。
这才是结构失衡真正的代价。
时间拉回至十年前,Wind数据记录了中加基金自2016年第三季度至2026年第二季度的产品规模变化。
2016年9月底,公司公募管理总规模419.49亿元,其中货币型规模为324.67亿元(占比77.4%),债券型62.77亿元(占比15.0%),混合型32.04亿元(占比7.6%)。到2026年6月底,总规模升至1728.59亿元,债券型1409.50亿元(占比81.5%),货币型260.09亿元(占比15.1%),混合型48.41亿元(占比2.8%)。
十年间,公司总规模净增约1309亿元。其中,债券型基金从62.77亿元增至1409.50亿元,净增1346亿元——不仅贡献了全部增量,还填补了货币型基金萎缩留下的缺口。
更具结构性意义的是占比的演变。债券型基金的占比从2016年第三季度末的15.0%上升至2018年末的67.4%,2020年末进一步升至77.8%,2022年末为86.9%,2024年末达到87.6%的阶段性高点。固收类产品整体占比从2016年第三季度的92.4%上升到2024年末的98.8%。过去十年的规模扩张,几乎完全建立在固收类业务之上,主动权益业务始终处于边缘位置。
而此前一度为主导的货币型基金则逐步退出历史舞台。2018年至2019年间,公司货币型基金规模一度达到404.92亿元(2018年3月末)。此后货币型占比逐步收缩,债券型占比持续抬升。这一切换使公司成为典型的“债基主导型”公募。这一画像与第三批银行系基金的渠道禀赋有关,但也限制了公司向综合资产管理人转型。
产品结构集中在债基,管理人也集中在少数人手上。
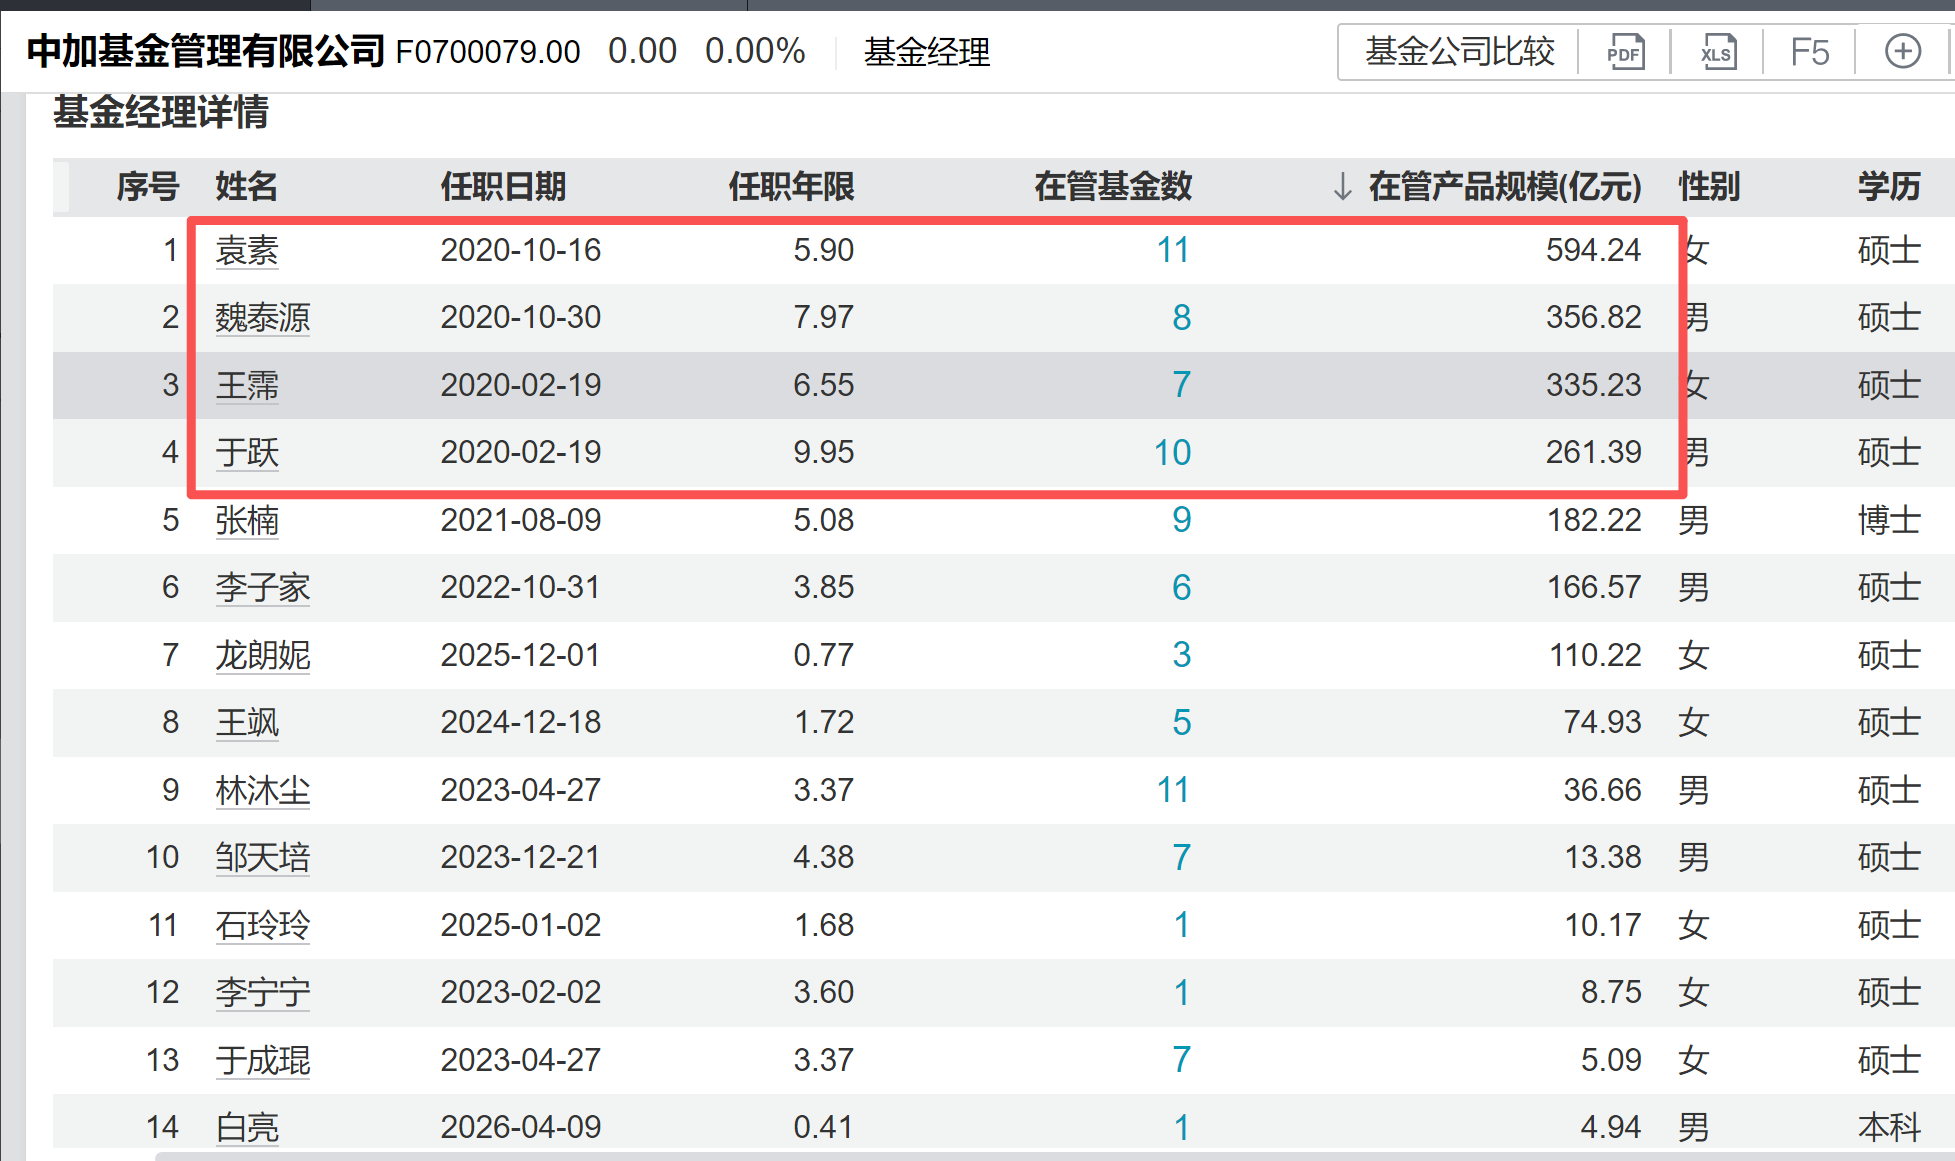
Wind数据显示,截至2026年6月末,中加基金旗下共有23名基金经理。但2020年入职的袁素、魏泰源、王霈、于跃四位债券型基金经理,掌握了公司约70%的规模。
图片来源:万得
四人撑起千亿。任何一人发生变动,受影响的都不只是一两只产品的净值,还有机构客户关系、策略延续性和管理费收入的连续性。对一家债基占比超过八成的公司,这种集中度把单点风险放大了。
PART 04 一张警示函,和59天后的信披差错
2026年6月30日,中加基金收到中国证监会北京监管局出具的警示函,原因为“合规内控等”。这是中加基金成立13年来公开可查的较为罕见的行政监管措施。
公司在收到警示函后表示,已“通过完善制度、优化流程和系统功能等措施完成整改”。但两个月后的一起信披事件,让整改成效存疑。
8月28日,中加基金旗下中加聚享增盈债券发布中期报告更正说明,称原报告“因系统原因导致该产品定期报告标题与内容不对应”。一个多月前刚因合规内控问题收到警示函,后又因系统原因出现信披差错,市场对其内控有效性的疑虑难以平息。
合规压力之外,中加基金的人事安排同样处于敏感节点。
2025年12月18日,原总经理李莹因个人原因离任,时任首席信息官陈昕代任总经理。根据《证券基金经营机构董事、监事、高级管理人员及从业人员监督管理办法》,总经理因故不能履行职务的,应在15个工作日内决定代任人员,且代任时间不得超过6个月。
但截至目前,陈昕代任总经理已超过8个月,远超法规时限。中加基金2026年8月27日更新的招募说明书显示,陈昕仍以“代任总经理”身份出现在公司投资决策委员会成员名单中。
公开信息显示,陈昕2013年5月加入中加基金,2019年6月起任首席信息官,分管信息技术、机构销售、基金运营、集中交易等业务领域,此前任职经历主要在北京银行(1998-2013年)。让一位非投研出身的首席信息官代任总经理,本身体现出中加基金高管储备的薄弱。
股权层面亦有变化。第三大股东北京乾融投资(集团)有限公司于近期在北京产权交易所挂牌招商推介其持有的中加基金12%股权。该股东自2018年入股,持股8年间恰逢公司公募规模从数百亿元增至逾千亿元。此时选择退出,时点值得玩味。
2026年中报季收官。中加基金带着1728亿元站进千亿俱乐部,同时带着3.25%的权益占比、四个人管七成的管理人结构,和一纸尚未消化完的警示函。
责任编辑:Ashley
下半年的产品布局、人事落定与监管验收,都会给这家银行系公募的走向打分。
相关新闻
- 基金代销市场尾端持续出清:瑞银独资基金代销子公司停业启示录!
- 合资理财公司规模狂奔:五家机构“排排坐”背后市场空间想象
- 登高不止,望远无界——第十四届证券之星“资本力量”年度品牌活动正式启幕
- 募资新规动谁的奶酪?私募业要进入买方“自负风险”时代
- 半年净赚11亿、规模冲上1.5万亿,富国基金为何还是“万年老五”?
- 大咖云集苏州!第六届创新药峰会召开,把脉中国创新药全球化新机遇
- 美联储“大动作”将至?9月4日上海,一站式解码“股债汇金”应对策略
- 李源祥治下的友邦保险:五年耗资150亿美元回购护谁的“体面”
- 日赚2.5亿的中国平安 :掌管6.6万亿险资大考刚开始
- 平安银行净赚257亿背后:1.8%净息差已无增长空间,财富管理业务成“长板”还需时间