摊余成本法债基五年后再开闸,这只"加强版定存"此时重启有何深意?
近期,基金圈风头正盛的是摊余成本法债券基金的重启发行。
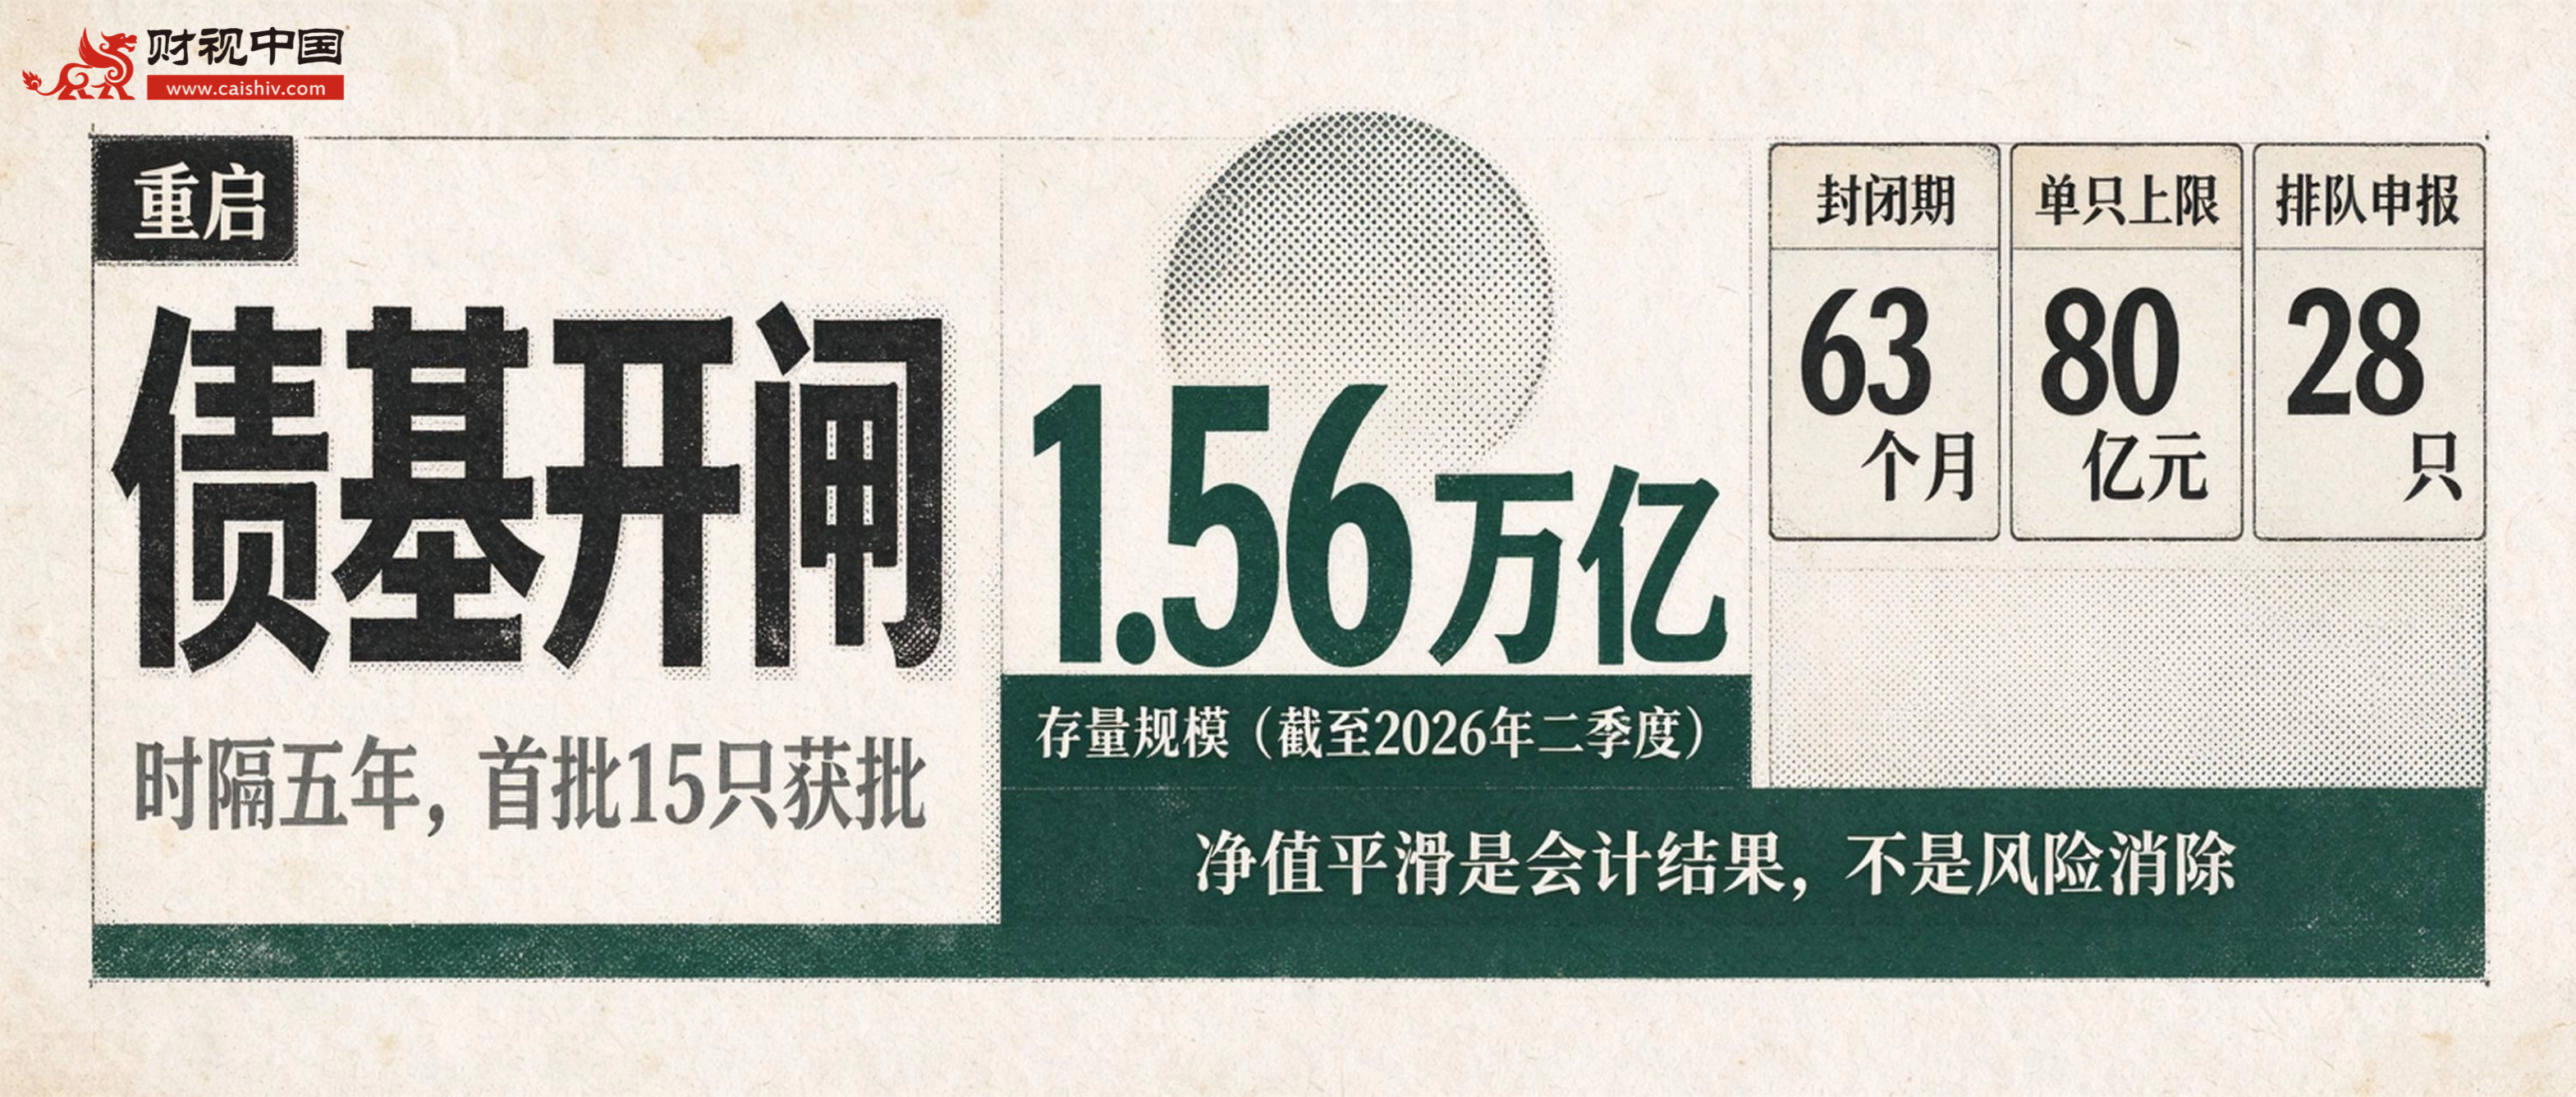
9月22日,鹏安安瑞63个月封闭式债基公开发售。至此,首批15只摊余成本法债基已有7只定档开售,其中6只于9月21日启动发行。刚刚发售,市场反响热烈。截至9月23日,上述已定档产品中,贝莱德稳利、红土创新瑞泽已“闪电战”式提前结束募集,市场承接意愿超出预期。
自2021年暂停受理新申报以来,这类曾被视为基金公司“吸金利器”的产品时隔五年重新开闸。政策端直接推进审批“加速度”。6月17日,证监会主席吴清在2026陆家嘴论坛上提出,推出支持中小基金公司规范健康发展的一揽子措施,支持中小基金公司差异化发展;8月14日,首批15家基金公司集中上报摊余成本法债券基金;9月14日,15只摊余成本法债券基金正式获批;9月11日,第二批13只已接档上报。
从表面上看,这是一次产品供给的补充。但以更深的逻辑看,这其实是监管在“分类监管、差异化发展”框架下的一次资源再分配:用长达63个月的封闭期,为渠道与品牌弱势的中小公募换取五年以上的稳定规模与管理费收入;同时用低波动工具,承接理财净值化转型后机构对标准化票息资产的配置刚需。
“稳稳的幸福”写进合同,代价由谁承担并不难算。低利率下建仓收益被锁在低位,信用下沉与流动性缺失的风险被净值曲线推迟兑现,而非消失。本文从产品机制、重启逻辑、市场角色的变化、存量与在发产品等层面,梳理这场重开闸背后的监管意图与商业现实。
01 时隔五年开闸
继9月14日15只摊余成本法债基正式获批,首批15只中已有7只定档发行,募集上限均为80亿元。其中,鹏安安瑞63个月封闭式债基于9月22日起开售,国融聚达、贝莱德稳利、兴华安硕、财信聚鑫、红土创新瑞泽、路博迈安瑞已于9月21日起开始发行。其余8只预计随后一周内确定发行时间。此外,9月11日上报的第二批13只亦在排队。
新发产品成为香饽饽,最快的两天就提前宣布结募。9月23日,贝莱德基金公告,贝莱德稳利63个月封闭式债券基金于9月21日启动募集,原定截止日10月20日,依据相关规定,基金管理人决定提前结束募集,将截止日提前至9月22日。
同日开售、同属本批摊余债基的红土创新瑞泽63个月封闭式债券基金,也将募集截止日由10月21日提前至9月23日。两只产品原定约一个月的募集窗口被大幅压缩,折射出市场对摊余债基的承接意愿超出预期。
从已披露的产品要素看,费率设计高度一致。率先定档的7只产品管理费年费率一律为0.15%、托管费0.05%,与首批其余产品保持同一标准。以单只80亿元的募集上限测算,首批15只即有望贡献约1200亿元配置资金;若叠加已上报的第二批13只,两批合计28只的理论募资规模将接近2240亿元。
事实上,摊余成本法债基并非新鲜事物。2018年4月27日,人民银行、银保监会、证监会、外汇局联合发布《关于规范金融机构资产管理业务的指导意见》,净值化转型由此提速,也为该类产品腾出了特定的发展窗口。不到一年后的2019年5月21日,南方恒庆一年定期开放债券基金成立,成为首只同时满足资管新规与会计准则要求的摊余成本法定开债基。数据显示,2019年5月至2022年6月,全市场共成立176只摊余债基,合计发行规模1.19万亿元,构成一轮发行热潮。但随着资管新规过渡期收官,监管自2021年起逐步收紧审批,该类产品随之转入存量运作。
和五年前相比,新获批的摊余成本法债基有独到特征。发行主体有变化,早期发行潮由大中型公募主导,而本轮两批28家则为清一色的中小公募与外资机构。期限也不同,早期封闭期从3个月到88个月不等、以3至5年为主,而本轮则统一为63个月。单只募集上限也从早年约140亿元的高点,逐步压降至80亿元,暂停审批前一度压到50亿元左右,而此次重启后产品募集上限重回80亿元。
多年发展,摊余成本法债基已经产生诸多变化。中信证券数据显示,负债端从银行自营转向银行理财,资产端从利率策略(政金债为主)转向信用策略,政金债占比从2024年四季度末的73.44%降至2026年二季度末的47.65%。利率环境也今非昔比,五年前票息厚、建仓收益高,如今低利率下即便按五年期利率债投资,与银行五年定存的回报优势也已不明显,募集难度并不小。
02 政策、需求与供给缺口的共振
为何沉寂了五年重新开放审批额度?
事实上,这并非简单的审批放松,而是政策、需求、供给三重逻辑共振。
政策端直接推进产品落地“加速度”。证监会主席吴清在2026年6月17日陆家嘴论坛明确提出,“推出支持中小基金公司规范健康发展一揽子措施。坚持分类监管、突出特色,在产品布局、业务准入等方面给予适当倾斜,积极支持中小基金公司差异化发展”。两个月后,15只产品集中申报,被普遍视为这一揽子措施在产品端的首个实质动作。
政策背后的深意是促进中小公募基金的发展。据统计,首批15家基金管理人管理规模均在300亿元以下,其中12家不足100亿元、9家不足50亿元。第二批申报摊余债基的13家基金公司的平均公募管理规模约为192亿元,其中有7家公司规模不足100亿元,定向扶持的“中小”特征十分清晰。而摊余债基封闭期长达63个月,成立即锁定五年以上稳定规模与收入,且以持有到期策略为主,对渠道销售和短期业绩排名依赖低,正契合固收尚可但权益与渠道薄弱的中小公司。
对中小公募而言,这笔钱的分量超乎想象。按监管上限80亿元、0.15%年费率测算,单只产品每年管理费约1200万元。这笔钱对头部机构微不足道,但对挣扎在生死线的中小公司来说,举足轻重。政策的初衷,是用这种稳定现金流产品给中小公募喘息空间,让其在IT系统、投研建设和合规风控上放开手脚。
需求逻辑来自银行理财“等米下锅”。理财净值化转型后不再承诺保本,亟需低波、能提供稳定票息的标准化资产。银行业理财登记托管中心数据显示,截至2026年6月末,理财产品配置公募基金规模达2.52万亿元、占比7.0%,均创历史新高。存量摊余债基开放期甚至出现过理财资金排队认购。
供给逻辑是“只出不进”后的补缺口。存量产品正处新一轮集中开放高峰。2025年,多只摊余成本法债基结束封闭期、重新开放申赎,部分产品在开放后迅速达到规模上限;2025年四季度至2026年一季度是摊余债基的集中开放窗口,累计开放规模超4000亿元,主要投资者由早期的银行自营资金转向理财公司。过去五年无新发,老产品打开后资金再配置需求旺盛,本轮首批按上限约1200亿元净资产,正是对供给缺口的补充。
这桩重开闸之所以牵动全市场,信号意义首当其冲。在行业马太效应加剧背景下,这是监管把“分类监管”落到产品准入的清晰注脚,指向“大而强”与“专而精”的错位发展。
更实在的牵引来自资金体量。两批合计28只、单只募集上限80亿元,理论最高规模约2240亿元。中信证券研报测算,若首批15只摊余债基悉数获批,且均按80亿元上限募集,合计将形成约1200亿元基金净资产;以存量摊余债基138%至140%的平均杠杆水平为参照,扣除现金、应收账款及流动性备付后,预计可转化为1500亿元左右的有效债券配置需求。对债市而言,这是一笔需求刚性、久期集中指向5年附近、券种明确的结构性配置力量,构成边际利好。
03 “加强版定存”被熨平的风险
有种说法是,摊余成本法债基是普通投资者的“加强版定存”。
这种说法是否正确?
要理解这类产品,先理清两种估值逻辑。普通债基采用市值法,债券每日市场报价涨跌直接计入净值,债市一旦调整,即便持仓债券仍在正常付息,净值也可能出现阶段性回撤。摊余成本法债基正好相反,它以买入成本入账,将持有至到期的票息收益按实际利率逐日均匀分摊,净值曲线因此几成一条平滑上行的斜线。
这种定价机制立着三道硬约束,缺一不可。其一,产品必须封闭运作或定期开放,开放式产品(货币基金除外)一律不得采用。其二,投资策略须严格“买入并持有到期”,若实际操作偏离这一承诺,便构成估值方法与投资行为的错配。其三,底层资产须通过SPPI测试,未来现金流只能是“本金及利息”,含减记、转股的银行资本补充工具基本被排除,且债券剩余期限不得超过封闭期。本轮产品统一设定63个月封闭、到期终止不续作,正是为期限匹配留出空间。
天平的一端是“稳”。摊余债基净值几乎不随市价波动。只要底层不违约,买入时即大致锁定持有到期收益,可预期性强。封闭期内还可维持较高杠杆以增厚回报,存量产品平均杠杆约138%至140%。对银行自营而言,借道此类产品配置政金债还享有免税效应。
天平的另一端是“锁”,以及被熨平所掩盖的风险。63个月封闭期内不接受申赎、也不上市交易,资金被实质锁死五年以上。建仓时点的收益率一旦敲定,此后即便市场利率上行,持有人也无从分享。摊余成本法不等于保本,底层债券违约须计提减值,净值照样下跌。业内人士指出,若在低利率环境下建仓,整个封闭期的收益就被锁在低位;净值平滑只是把风险推迟兑现,而非让其消失。
那么谁真正适合这类产品?
答案偏向机构与长期资金。
据悉,摊余成本法债基的持有人结构高度机构化,配置主体从早期的银行自营资金,逐步转向银行理财子公司、保险等配置型机构。关于银行自营资金“离场”的原因,华宝证券分析认为,利率持续下行导致摊余债基底层利率债(以政金债为主)的票息收益在扣除管理费、托管费等运营成本后,性价比显著降低;叠加监管对银行SPV投资的限制,银行自营参与热情逐步减弱。而摊余成本法债基采用“摊余成本法”核算净值,使得净值呈现“斜向上曲线”的稳定增长,有效缓解了资金对后市风险的担忧;理财子公司因净值化转型压力与低波资产供给短缺,将净值波动小的摊余债基视为平滑产品净值、应对负债端压力的关键工具,因此理财公司将摊余债基视为“降波工具”,在低利率与高波动环境中积极增配。
对个人投资者来说,这类产品只对一类人友好:手里有一笔确定五年以上用不到的闲钱、厌恶净值波动、希望收益略高于定存者。其实,把摊余成本法债基看作“加强版定存”未尝不可,但这类产品的风险高于存款。对短期可能动用资金、追求高弹性收益的投资者来说,这类产品并不适合。
需要提醒的是,摊余成本法债基的净值“天天涨”是会计分摊的结果,既非基金经理的超额能力,更不代表保本。
04 逆势扩张的1.5万亿盘子
从存量产品的表现来看,摊余成本法债基的规模在停批五年间不降反增。长江证券研报(2026年5月)显示,截至2025年末存续规模约15081.82亿元。介甫资本市场研究院梳理wind数据时发现,截至2026年二季度末,全市场190只封闭式摊余债基总规模15589.60亿元。而规模的增长主要源于票息累积与开放后资金留存,而非新发。
业绩表现如何?
介甫资本市场研究院梳理wind数据时发现,全市场共有190只摊余成本法债基(不同份额合并计算),产品年内收益均为正,41只产品年内涨幅超2%,27只年内收益超3%。拉长时间线来看,上述存量产品近三年年化收益平均值为2.78%,近五年年化收益平均值为2.96%。
除了新获批的28只产品之外,哪些产品今年还可以购买?
对此,介甫资本市场研究院统计发现,预计年内将有13只产品结束封闭期。其中,国联睿享86个月定期开放A份额近五年年化回报为3.91%,浙商汇金聚泓两年定开A、华安鑫福定开债A、德邦锐恒39个月定开债A、新华安享惠泽39个月定开A、鑫元安硕两年定开债近五年年化回报均在2%以上。
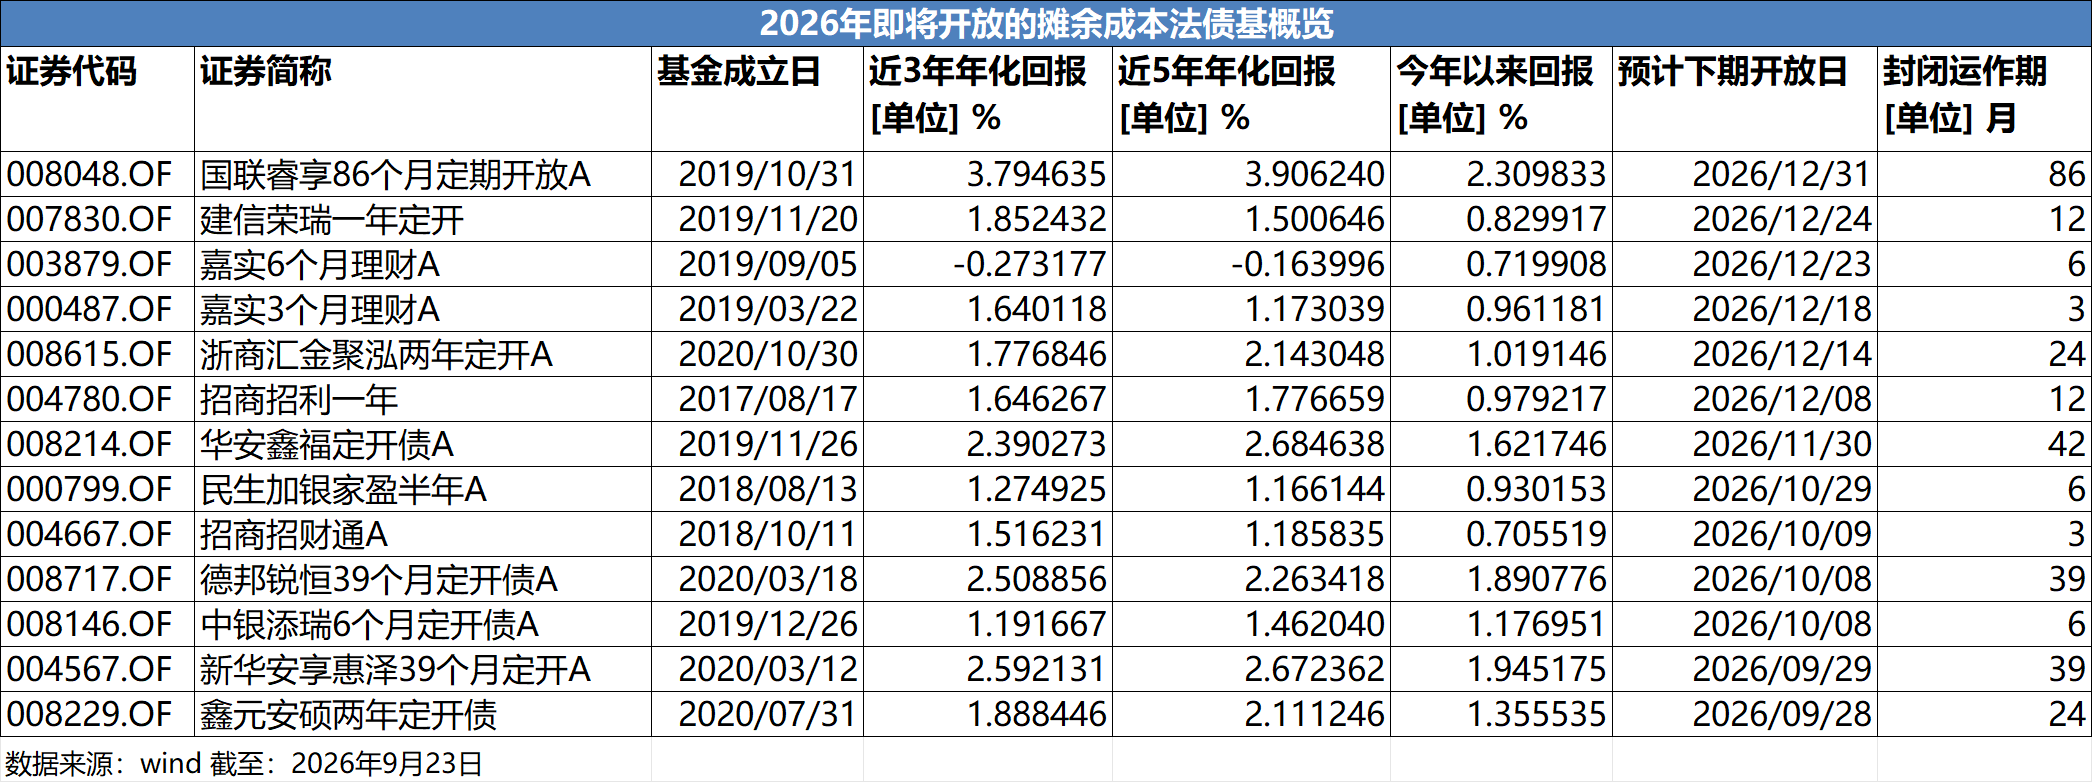
▲ 数据来源:wind
摊余成本法债基的重启,给中小公募争取到五年喘息窗口,也给理财资金提供了稀缺的低波配置工具,方向值得肯定。但投资者需看清的是,它用流动性换稳定,用当期低利率换未来五年的确定性;净值平滑是会计的结果,不是风险的消除。
当“稳稳的幸福”被写进合同,真正的考验是建仓时点的利率水平、持仓债券的信用质量,以及五年后到期时,这笔被锁定的资金是否真的实现了其想要的收益。
责任编辑:Ashley