第十二届结构性融资与资产证券化论坛圆满落幕,共议存量时代的资产证券化新机遇
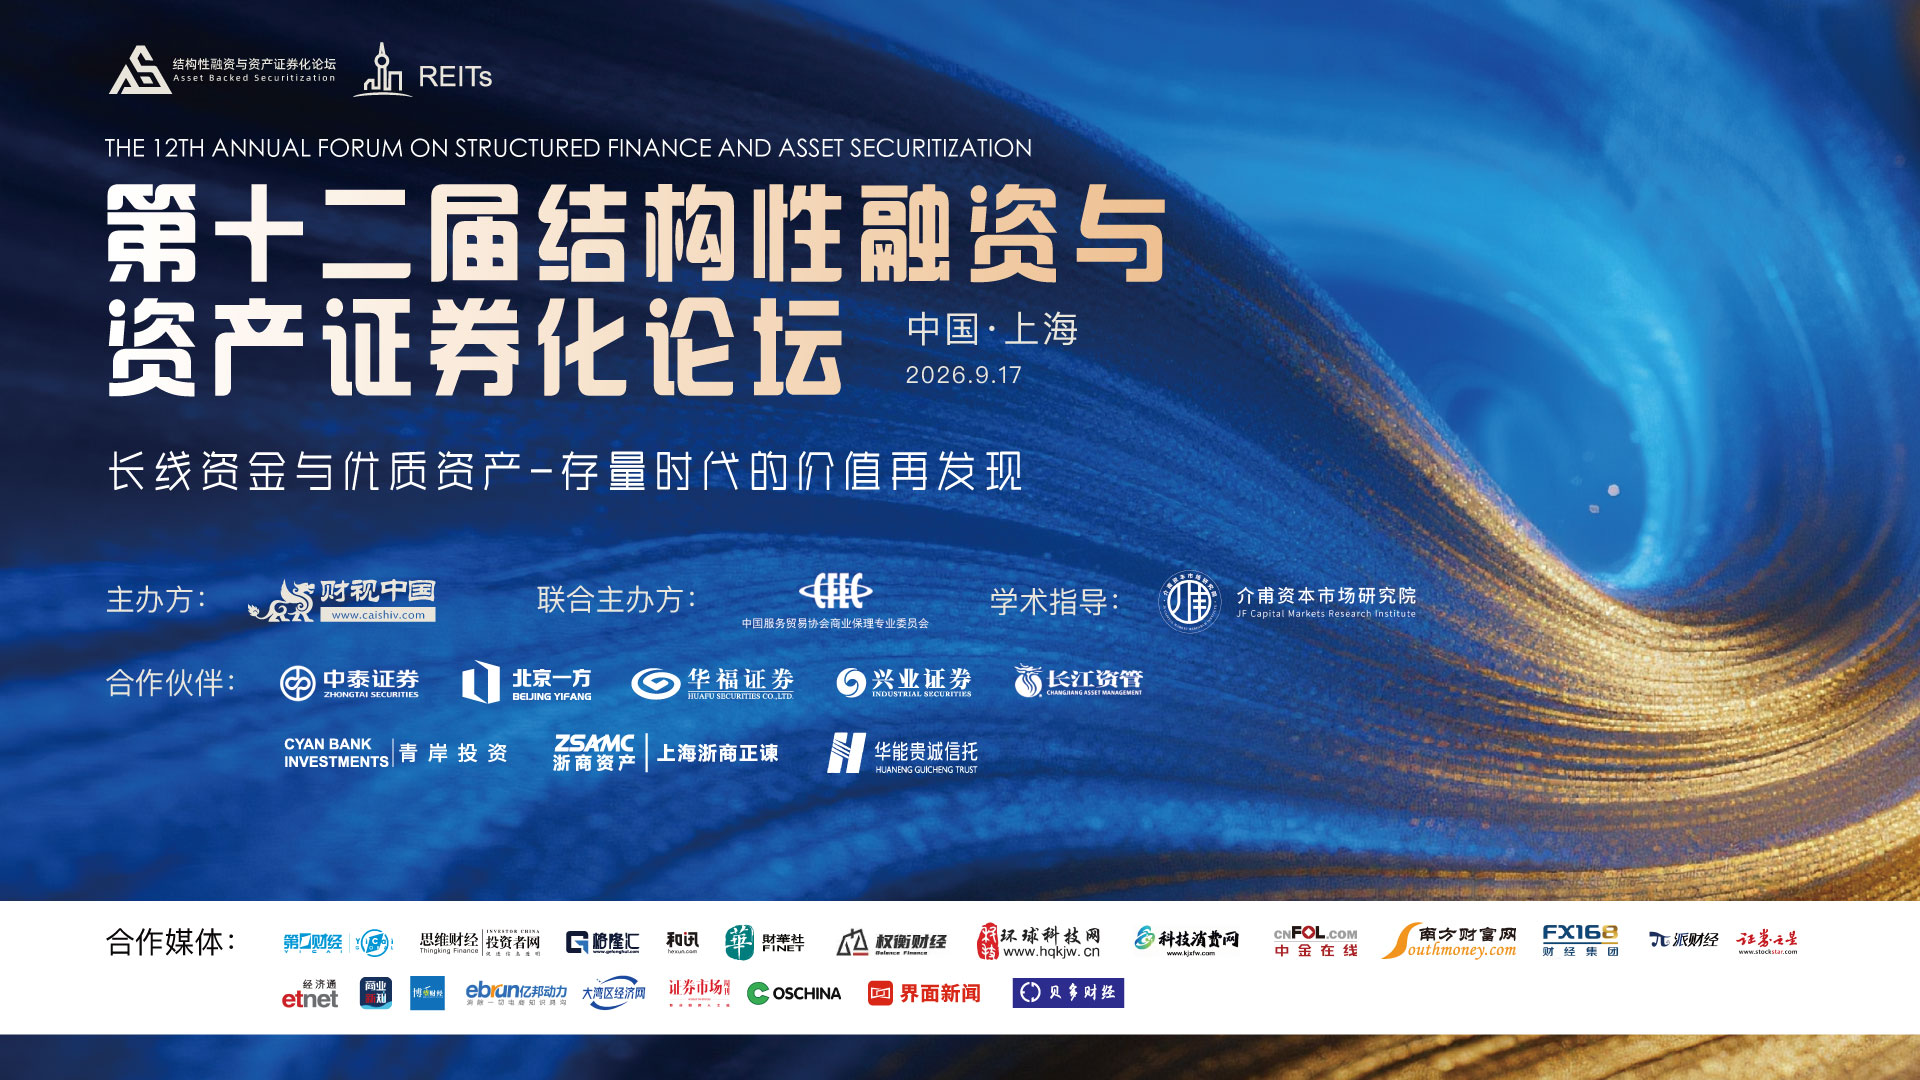
自信贷资产证券化试点启动以来,行业经历了制度破冰-规模放量-多元市场并行的演进;备案制改革落地后,市场化进程提速,参与主体从银行、信托逐步扩展至券商、保险、产业方、保理公司等全产业链;近年来,公募 REITs 破题、绿色金融体系完善、供应链金融规范发展持续拓宽行业边界。如今,行业已步入"存量深化"阶段,资产端与资金端的双向匹配成为下一阶段的核心命题。
在此背景下,由财视中国主办,中国服务贸易协会商业保理专业委员会联合主办,并得到学术指导单位介甫资本市场研究院,合作伙伴中泰证券、北京一方、华福证券、兴业证券、长江资管、青岸投资、上海浙商正谏、华能贵诚信托鼎力支持的第十二届结构性融资与资产证券化论坛于2026年9月17日在中国上海成功举办。
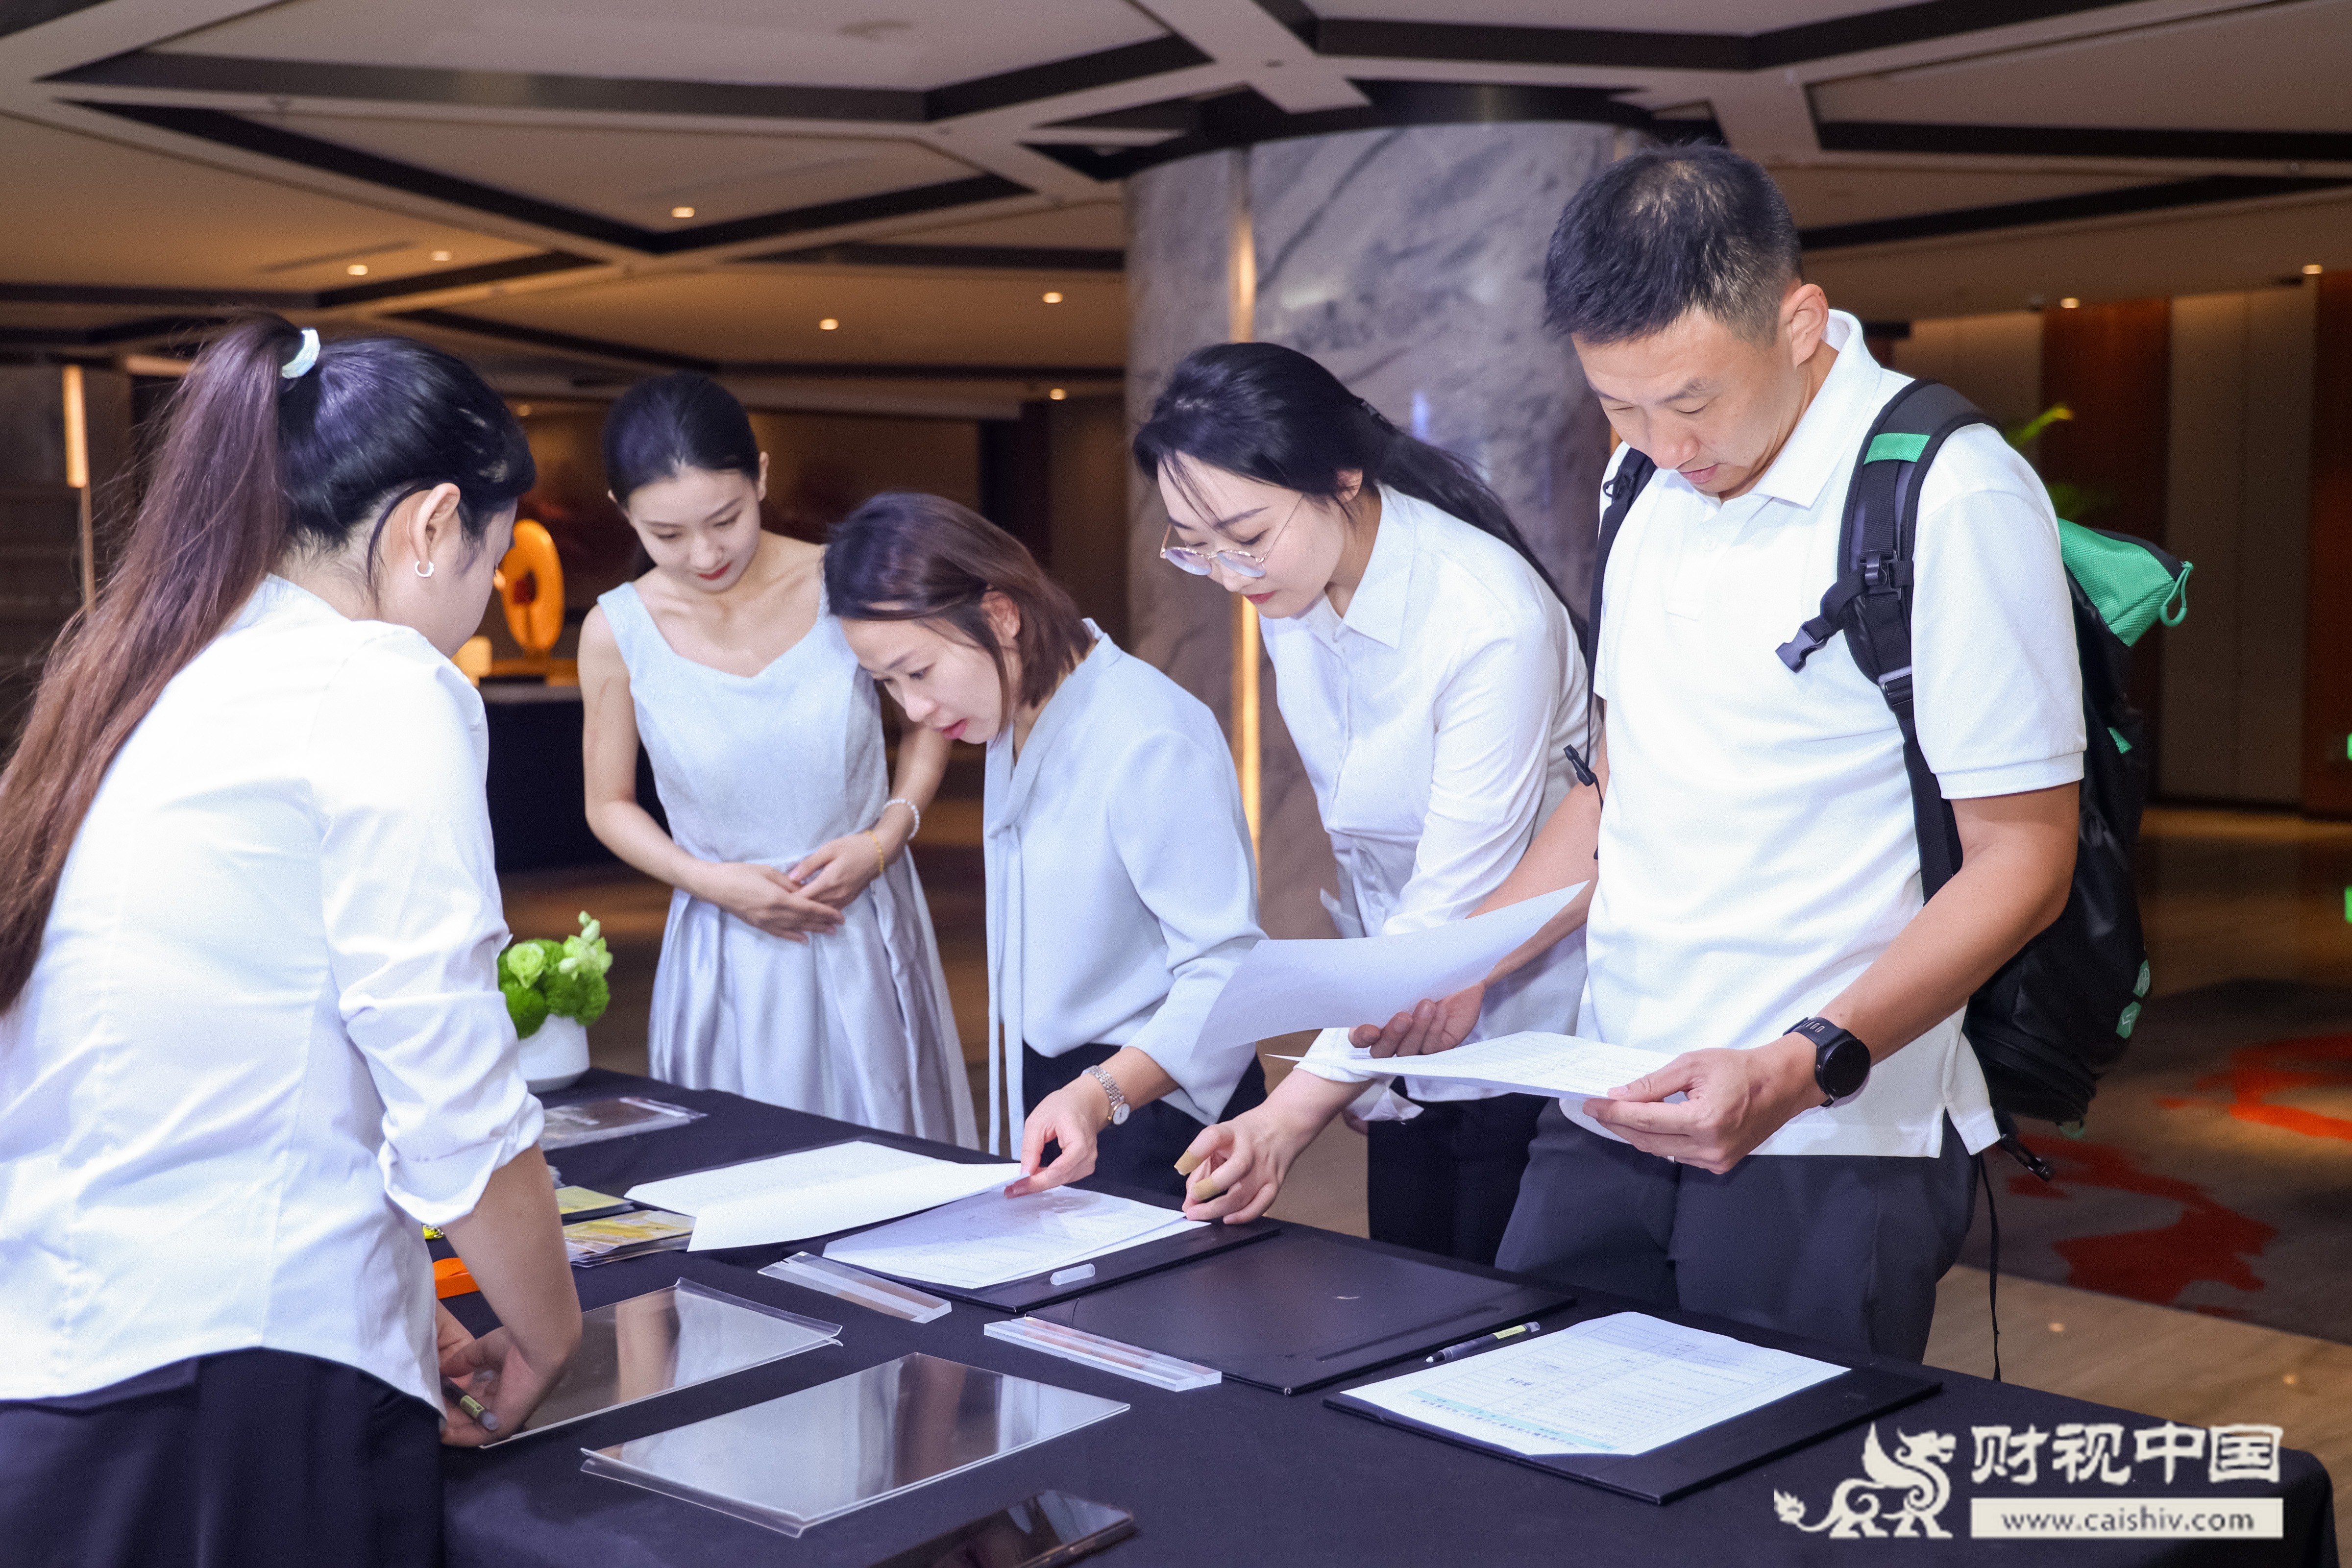
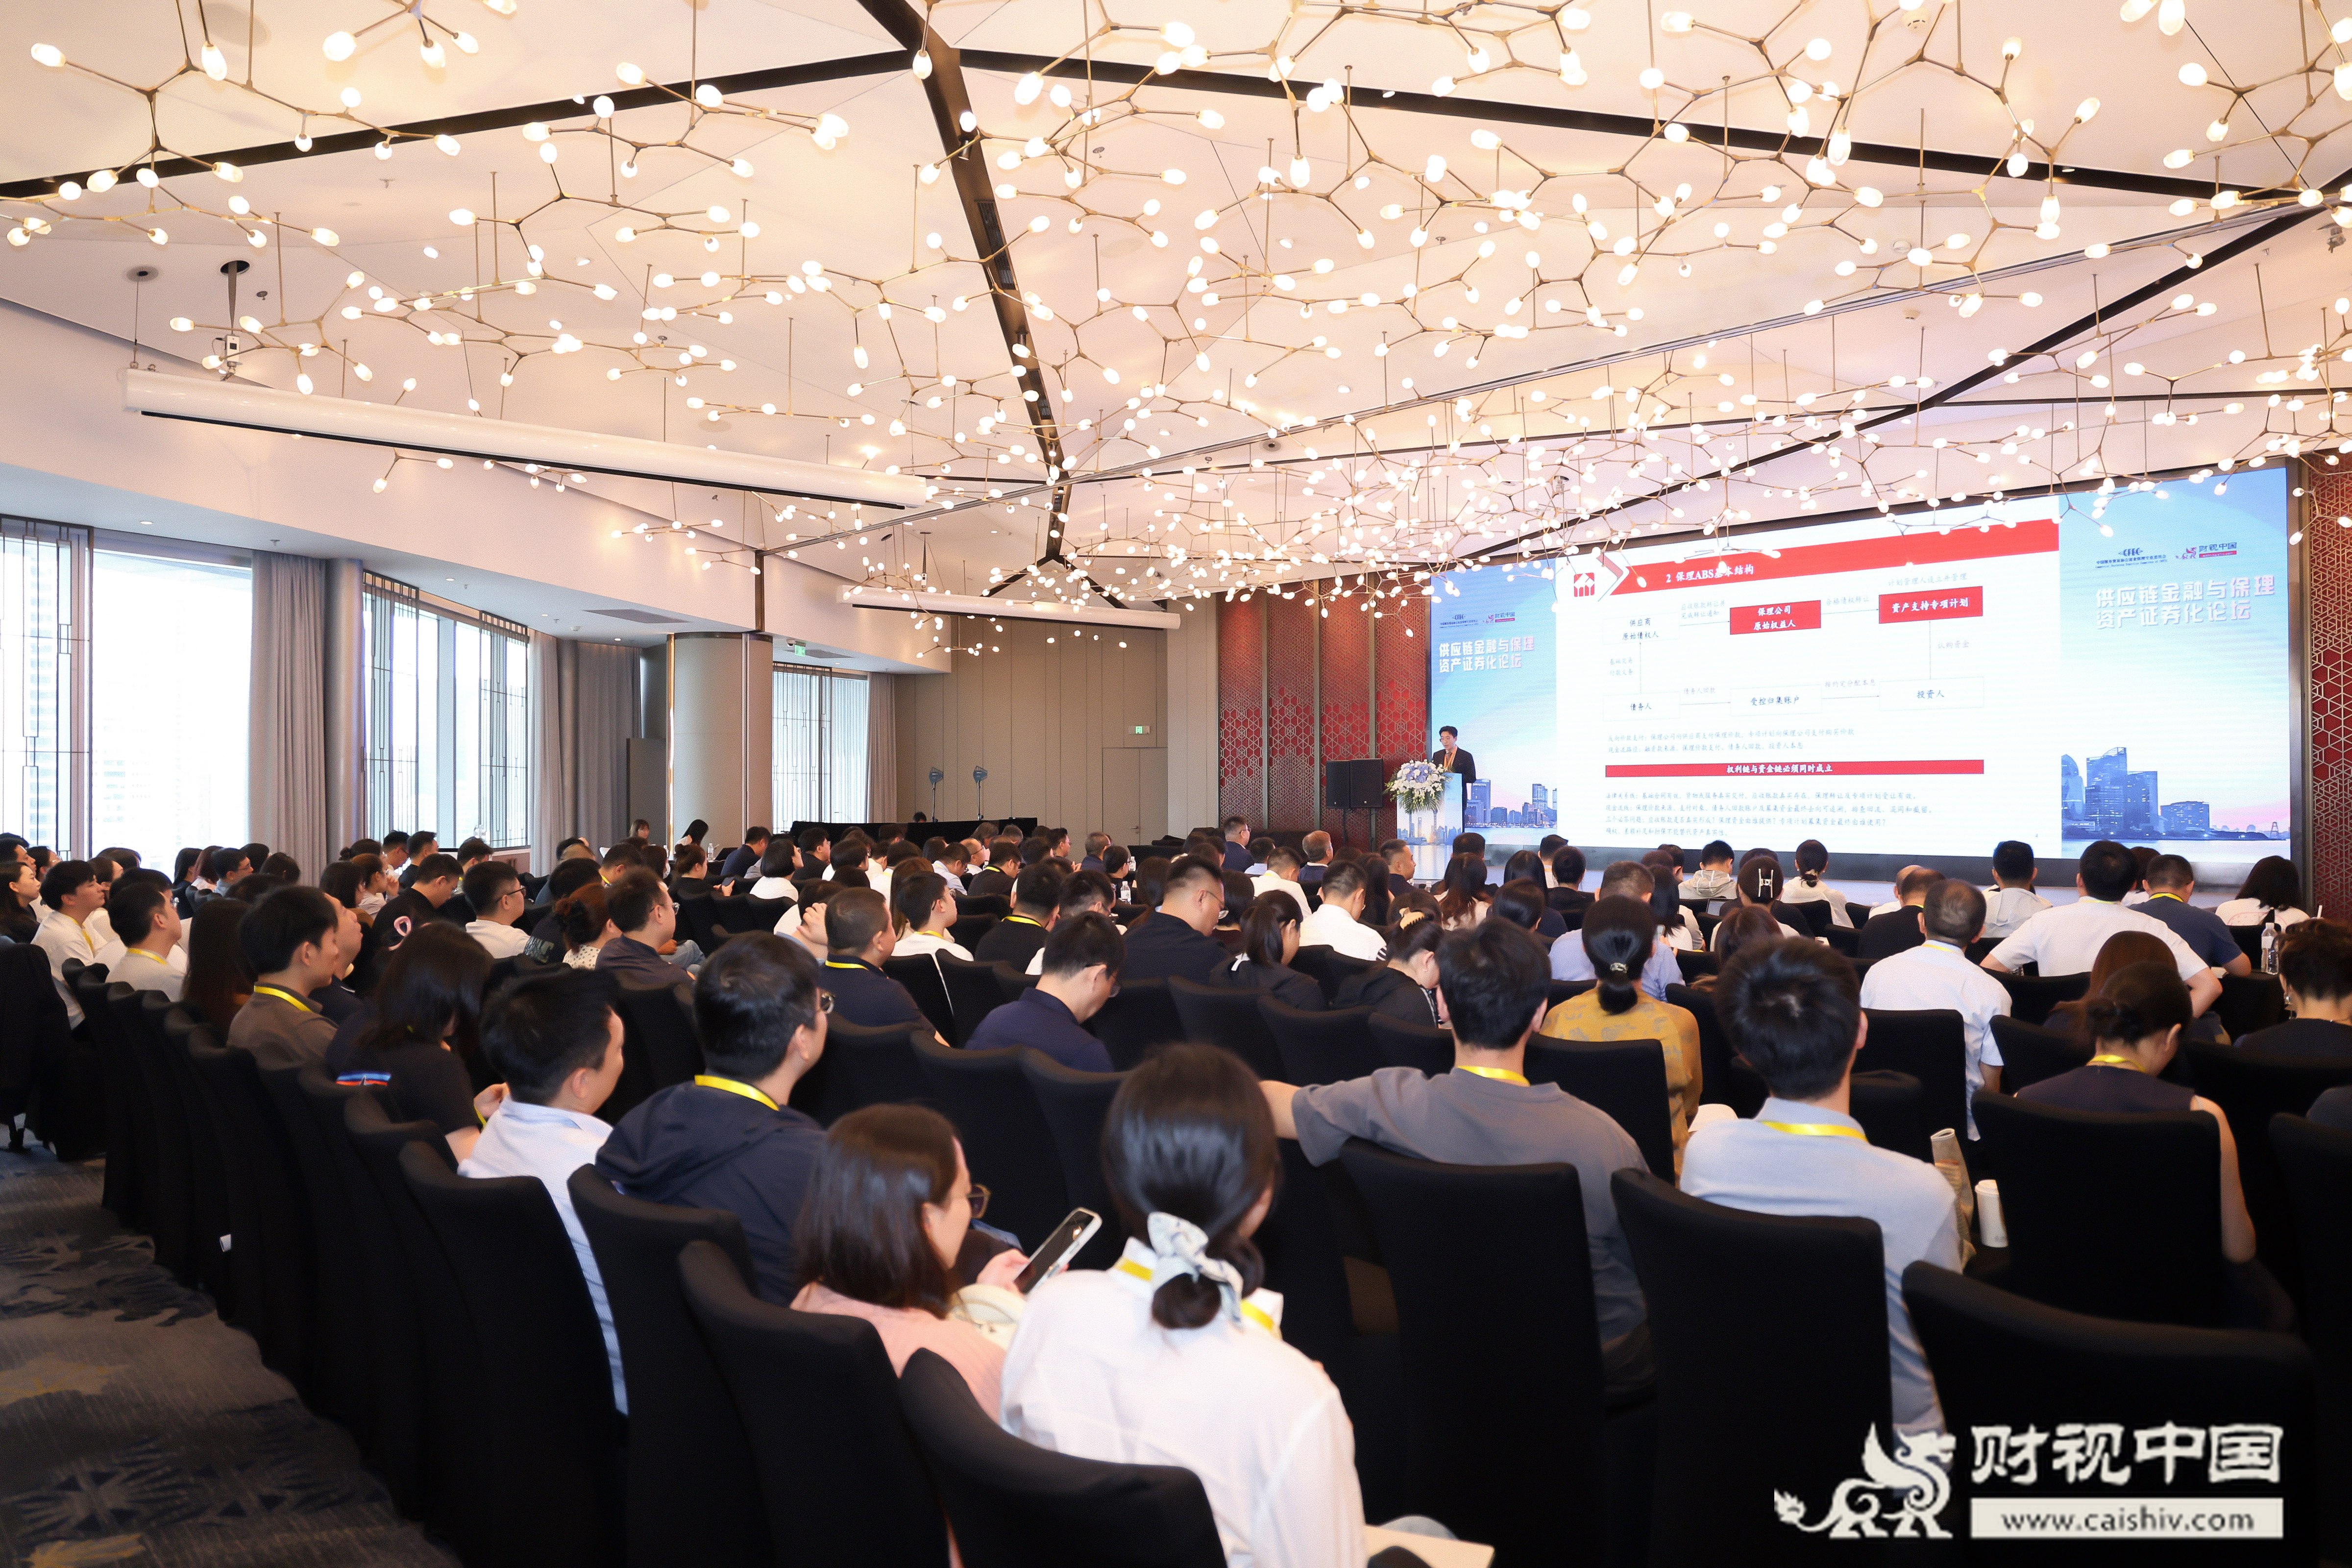
本届论坛围绕"长线资金与优质资产——存量时代的价值再发现"的主题,汇聚来自券商资管、基金、商业保理及不动产投资等领域的专业人士,共议存量时代的资产证券化新机遇。
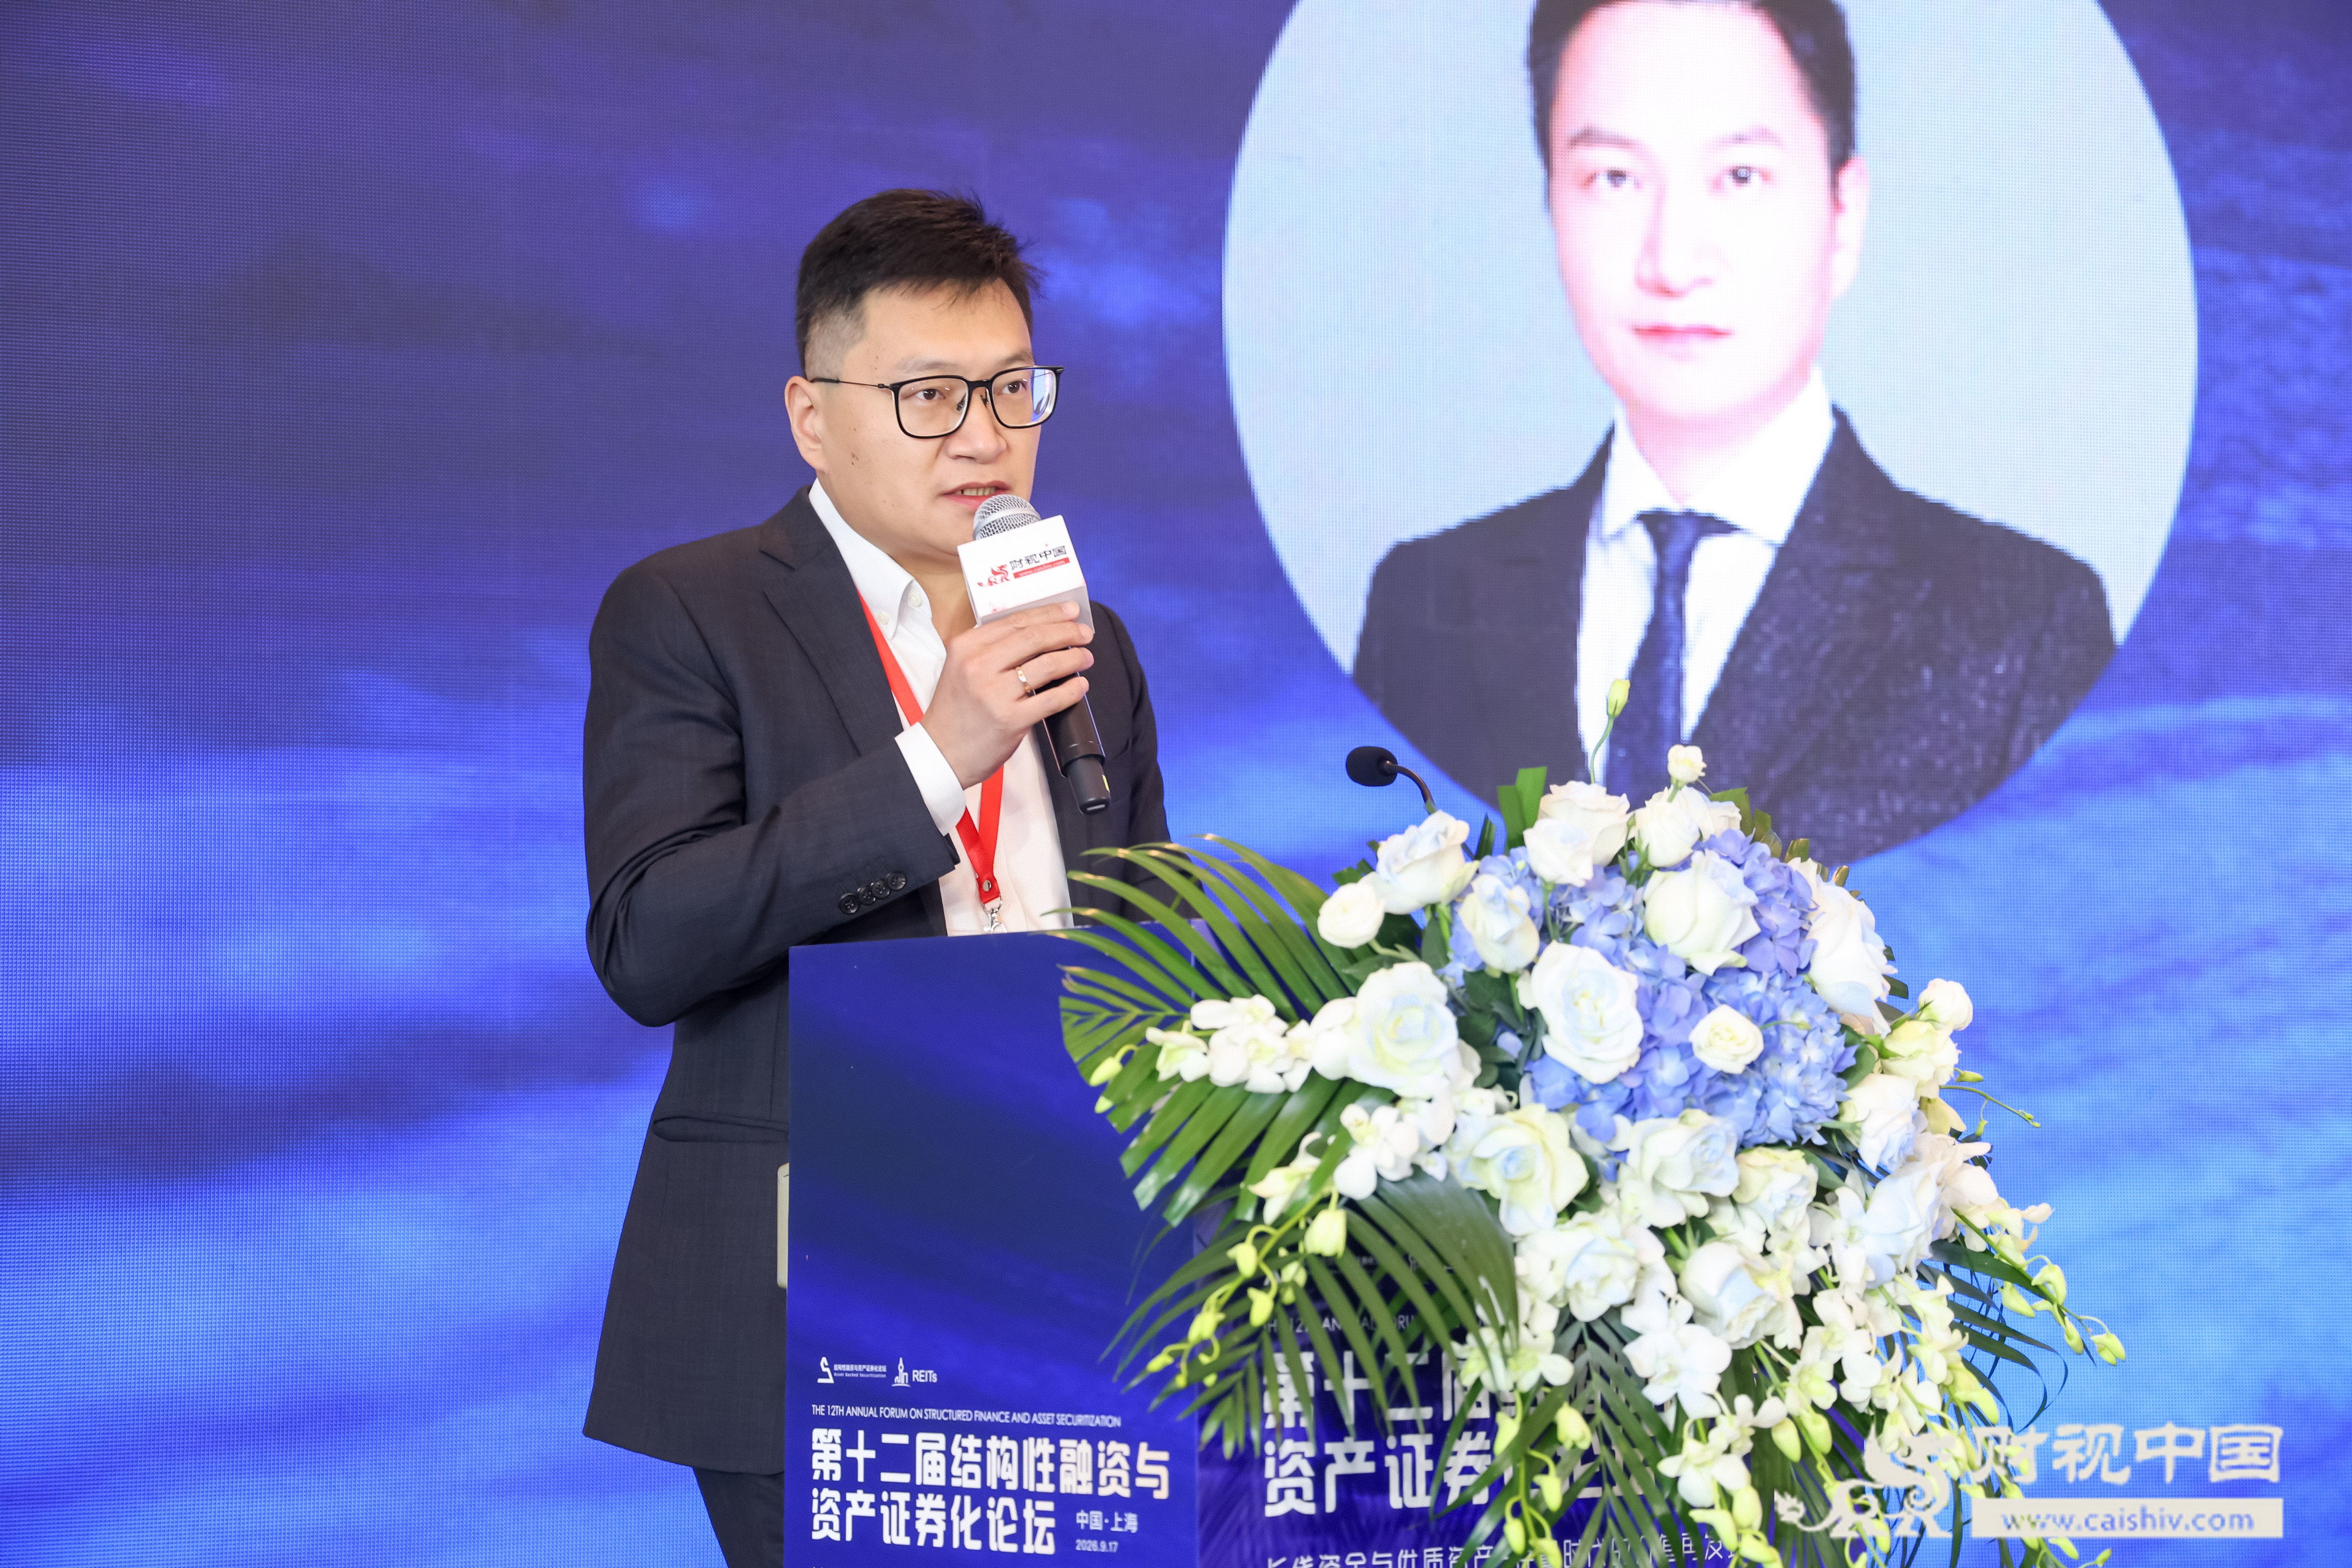
▲ 财视中国 创始人兼首席执行官 朱浩
财视中国创始人兼首席执行官朱浩先生发表开幕致辞。
他表示,论坛自2015年起持续运营,逐步纳入REITs、商业保理议题,始终围绕企业融资与服务实体经济。当经济从增量扩张走向存量盘活,行业重心已从"能否发行"回归基础资产与真实经营,更看重现金流稳定性、交易结构清晰、信息披露与长期运营能力,对参与方风险管理提出更高标准。公募REITs今年拓展扩募类型、探索商业不动产,核心是理顺资产价值、运营能力与长期资金的关系。
朱浩强调,“融资工具不是一个孤立的选项”,低利率时代融资成本降低、路径增多,须结合发展阶段选用;服务实体经济既需专业能力,也需对产业与企业资产的深度理解,“好的金融服务,应该是建立在真实需求和专业判断以及长期合作之上。”
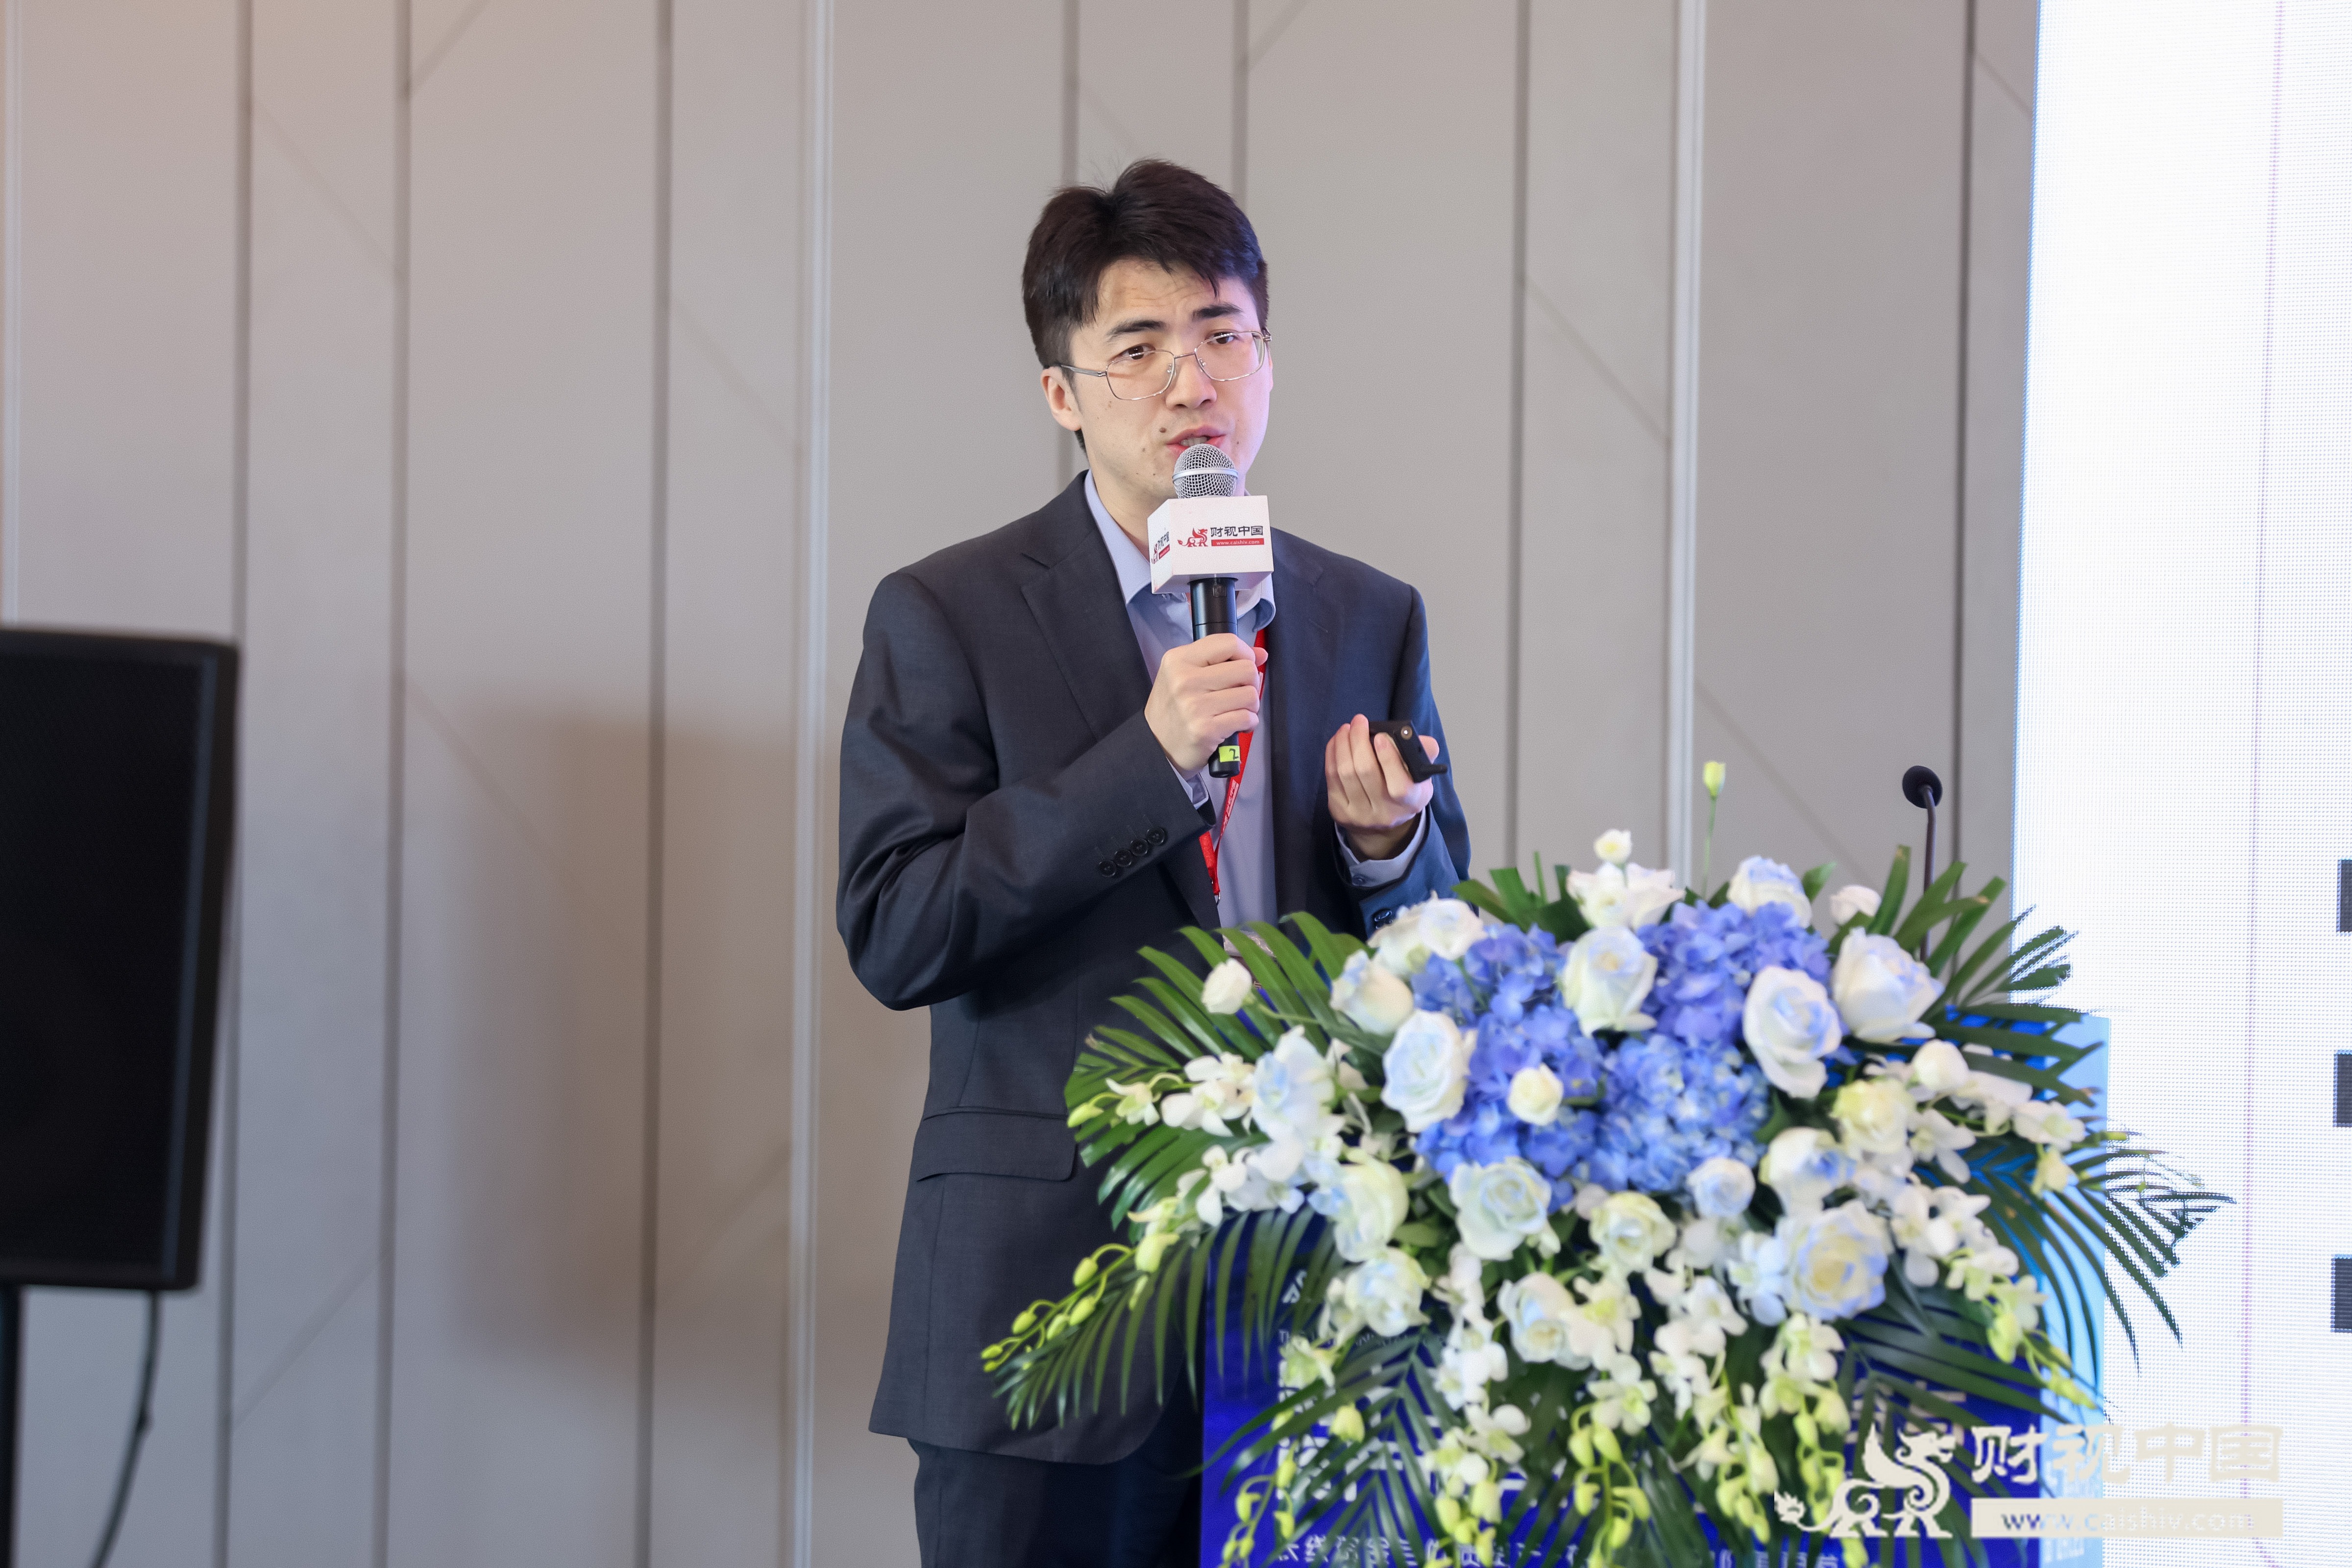
低利率,已成为当前固收投资最核心的约束条件。信银理财固收投资条线执行总经理王俊先生围绕低利率时代的固收投资展开分享。
他指出,当前核心矛盾在于资产端收益下行较快,而负债端净值波动敏感、收益预期调整偏慢;叠加传统久期、信用下沉、加杠杆策略效果减弱,资金面波动收敛,行业更依赖真实投研与组合管理能力。
对此,信银理财正通过“资产工厂+策略工厂”提升资产挖掘与策略落地效率,加大 ABS 等替代资产布局,并以开放生态引入外部优秀管理人同台竞技;同时强化系统建设与“先顾后投”的投顾陪伴,将服务前移至营销一线,完善波动响应机制。王俊表示,“长期资金是理财行业最难管的钱之一,只有积极走出去,才能从开放带来进化”。
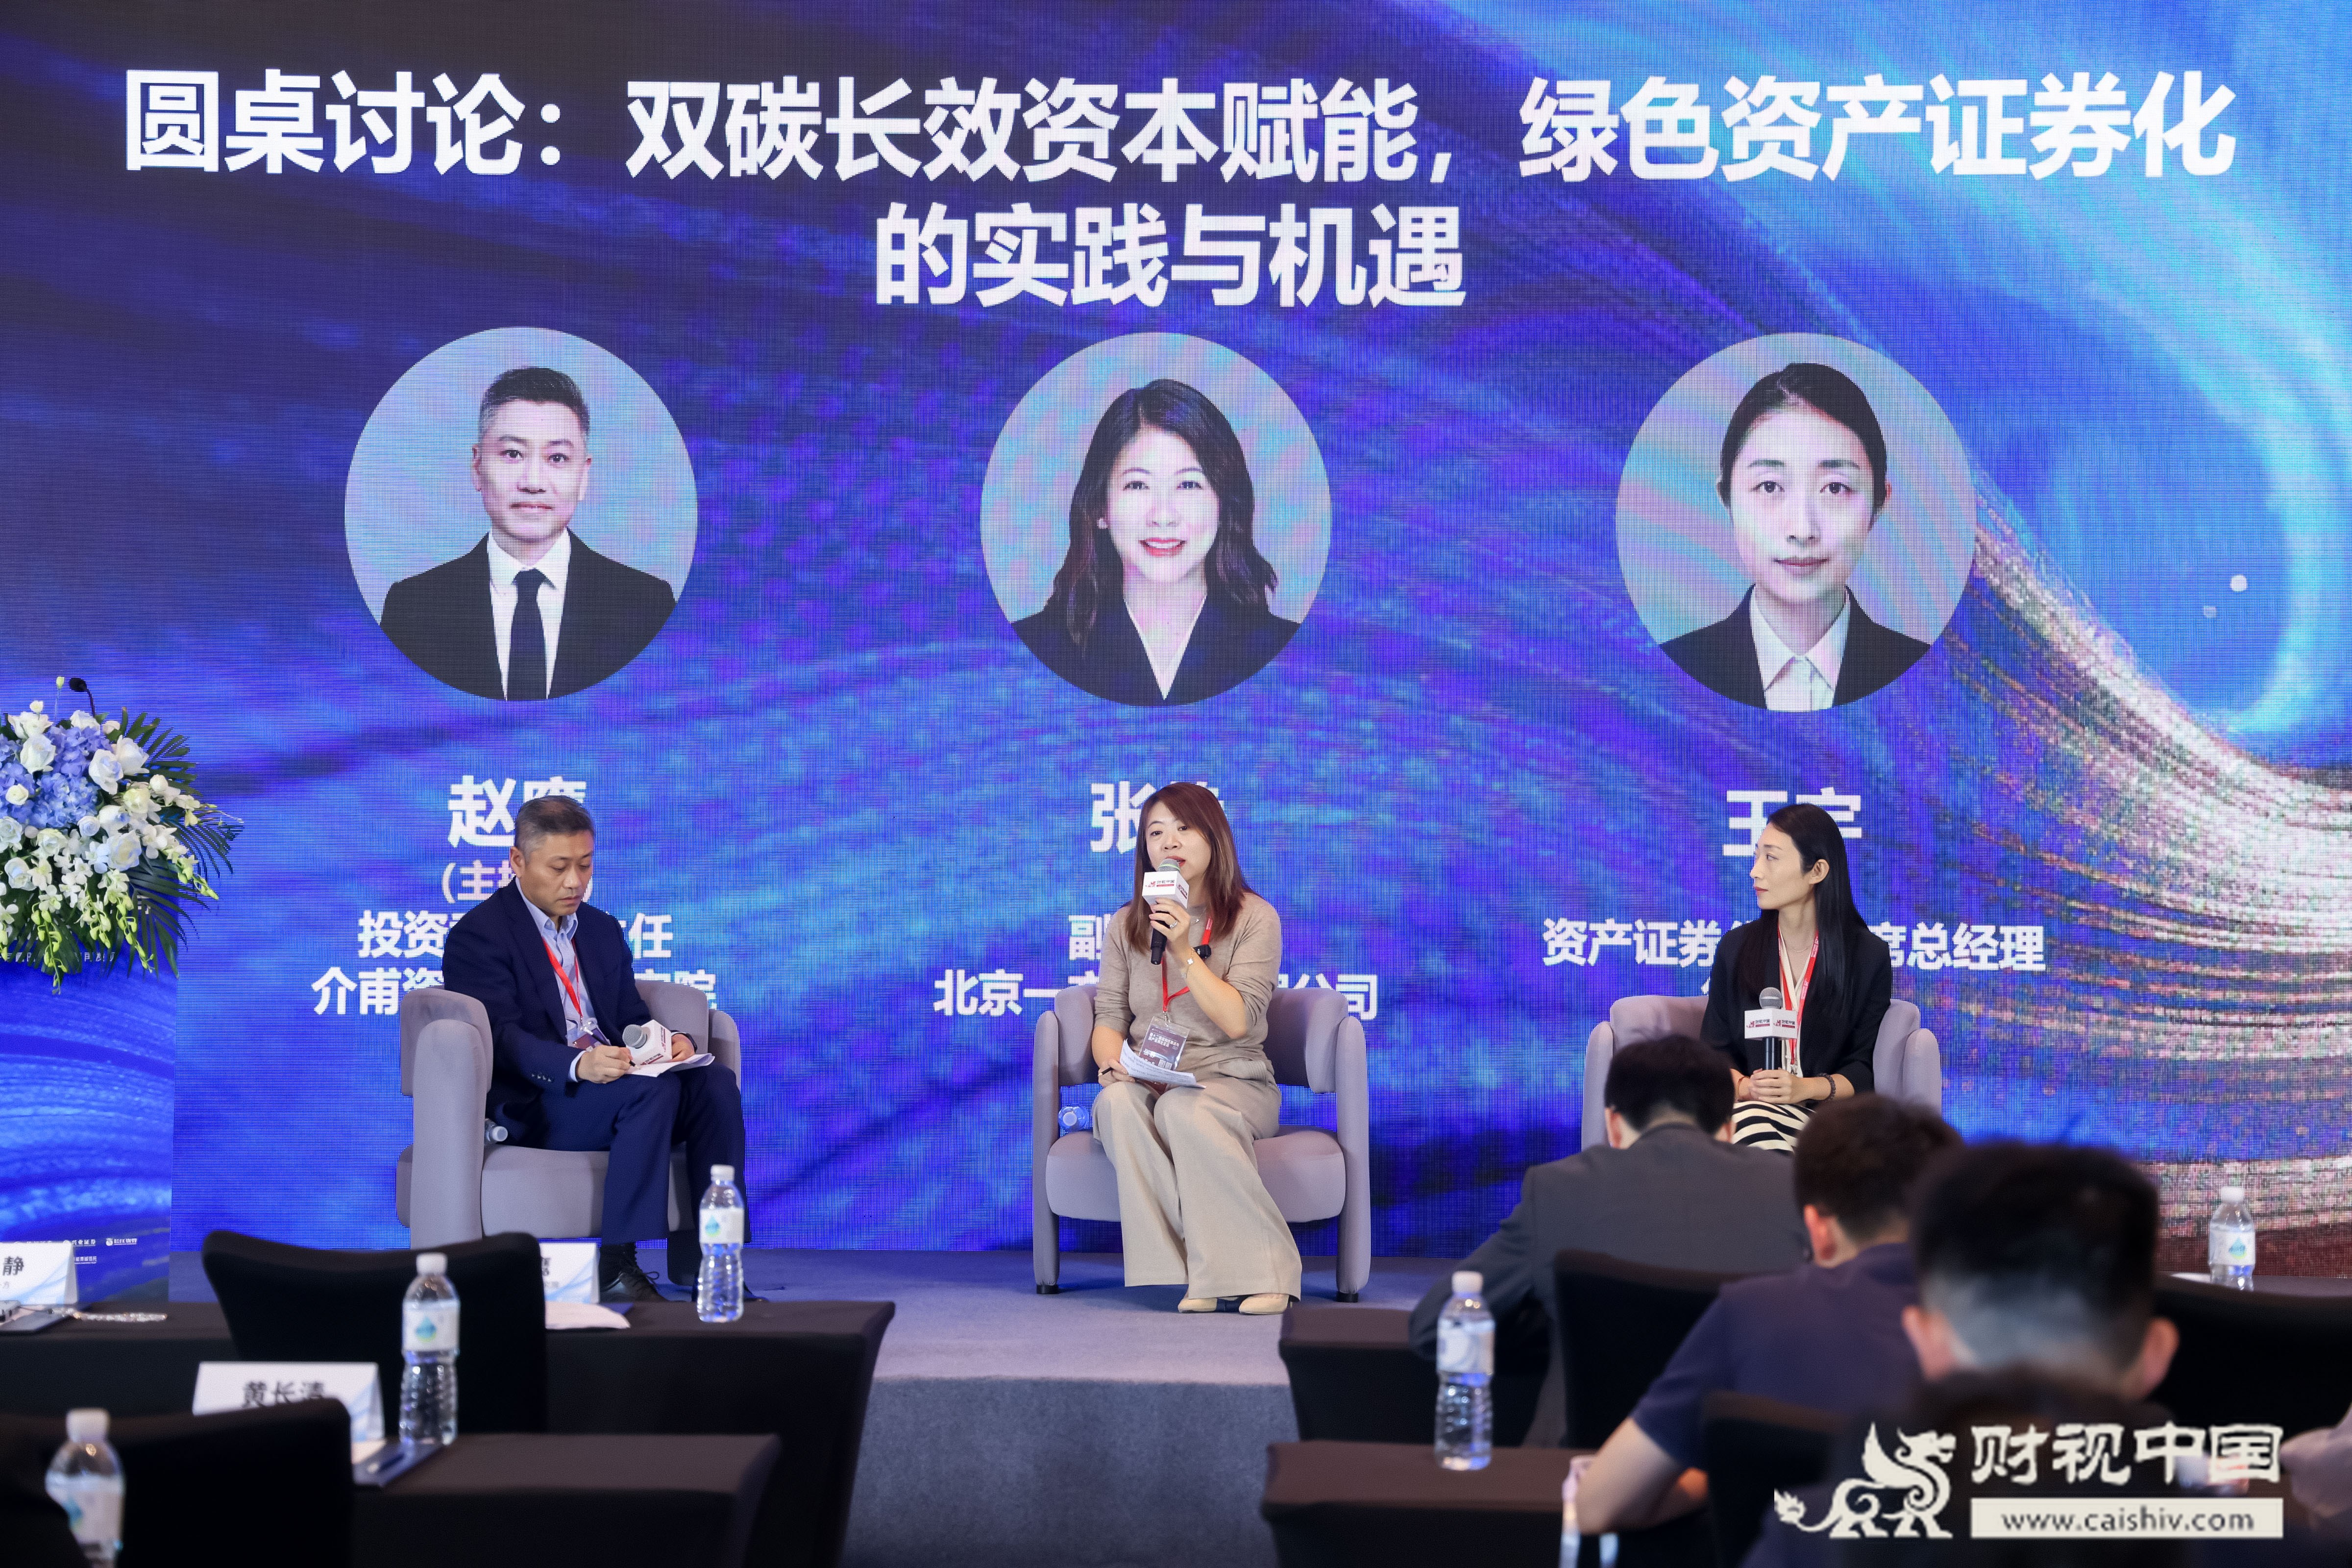
在“双碳”战略的推动下,绿色资产证券化正成为盘活绿色资产、引入长效资本的重要渠道。
第一场圆桌讨论围绕“双碳长效资本赋能,绿色资产证券化的实践与机遇”的主题展开,由介甫资本市场研究院投资委员会主任赵鹰先生主持,北京一方商业保理公司副总经理张静女士、德邦资管资产证券化部联席总经理王宇女士参与讨论。
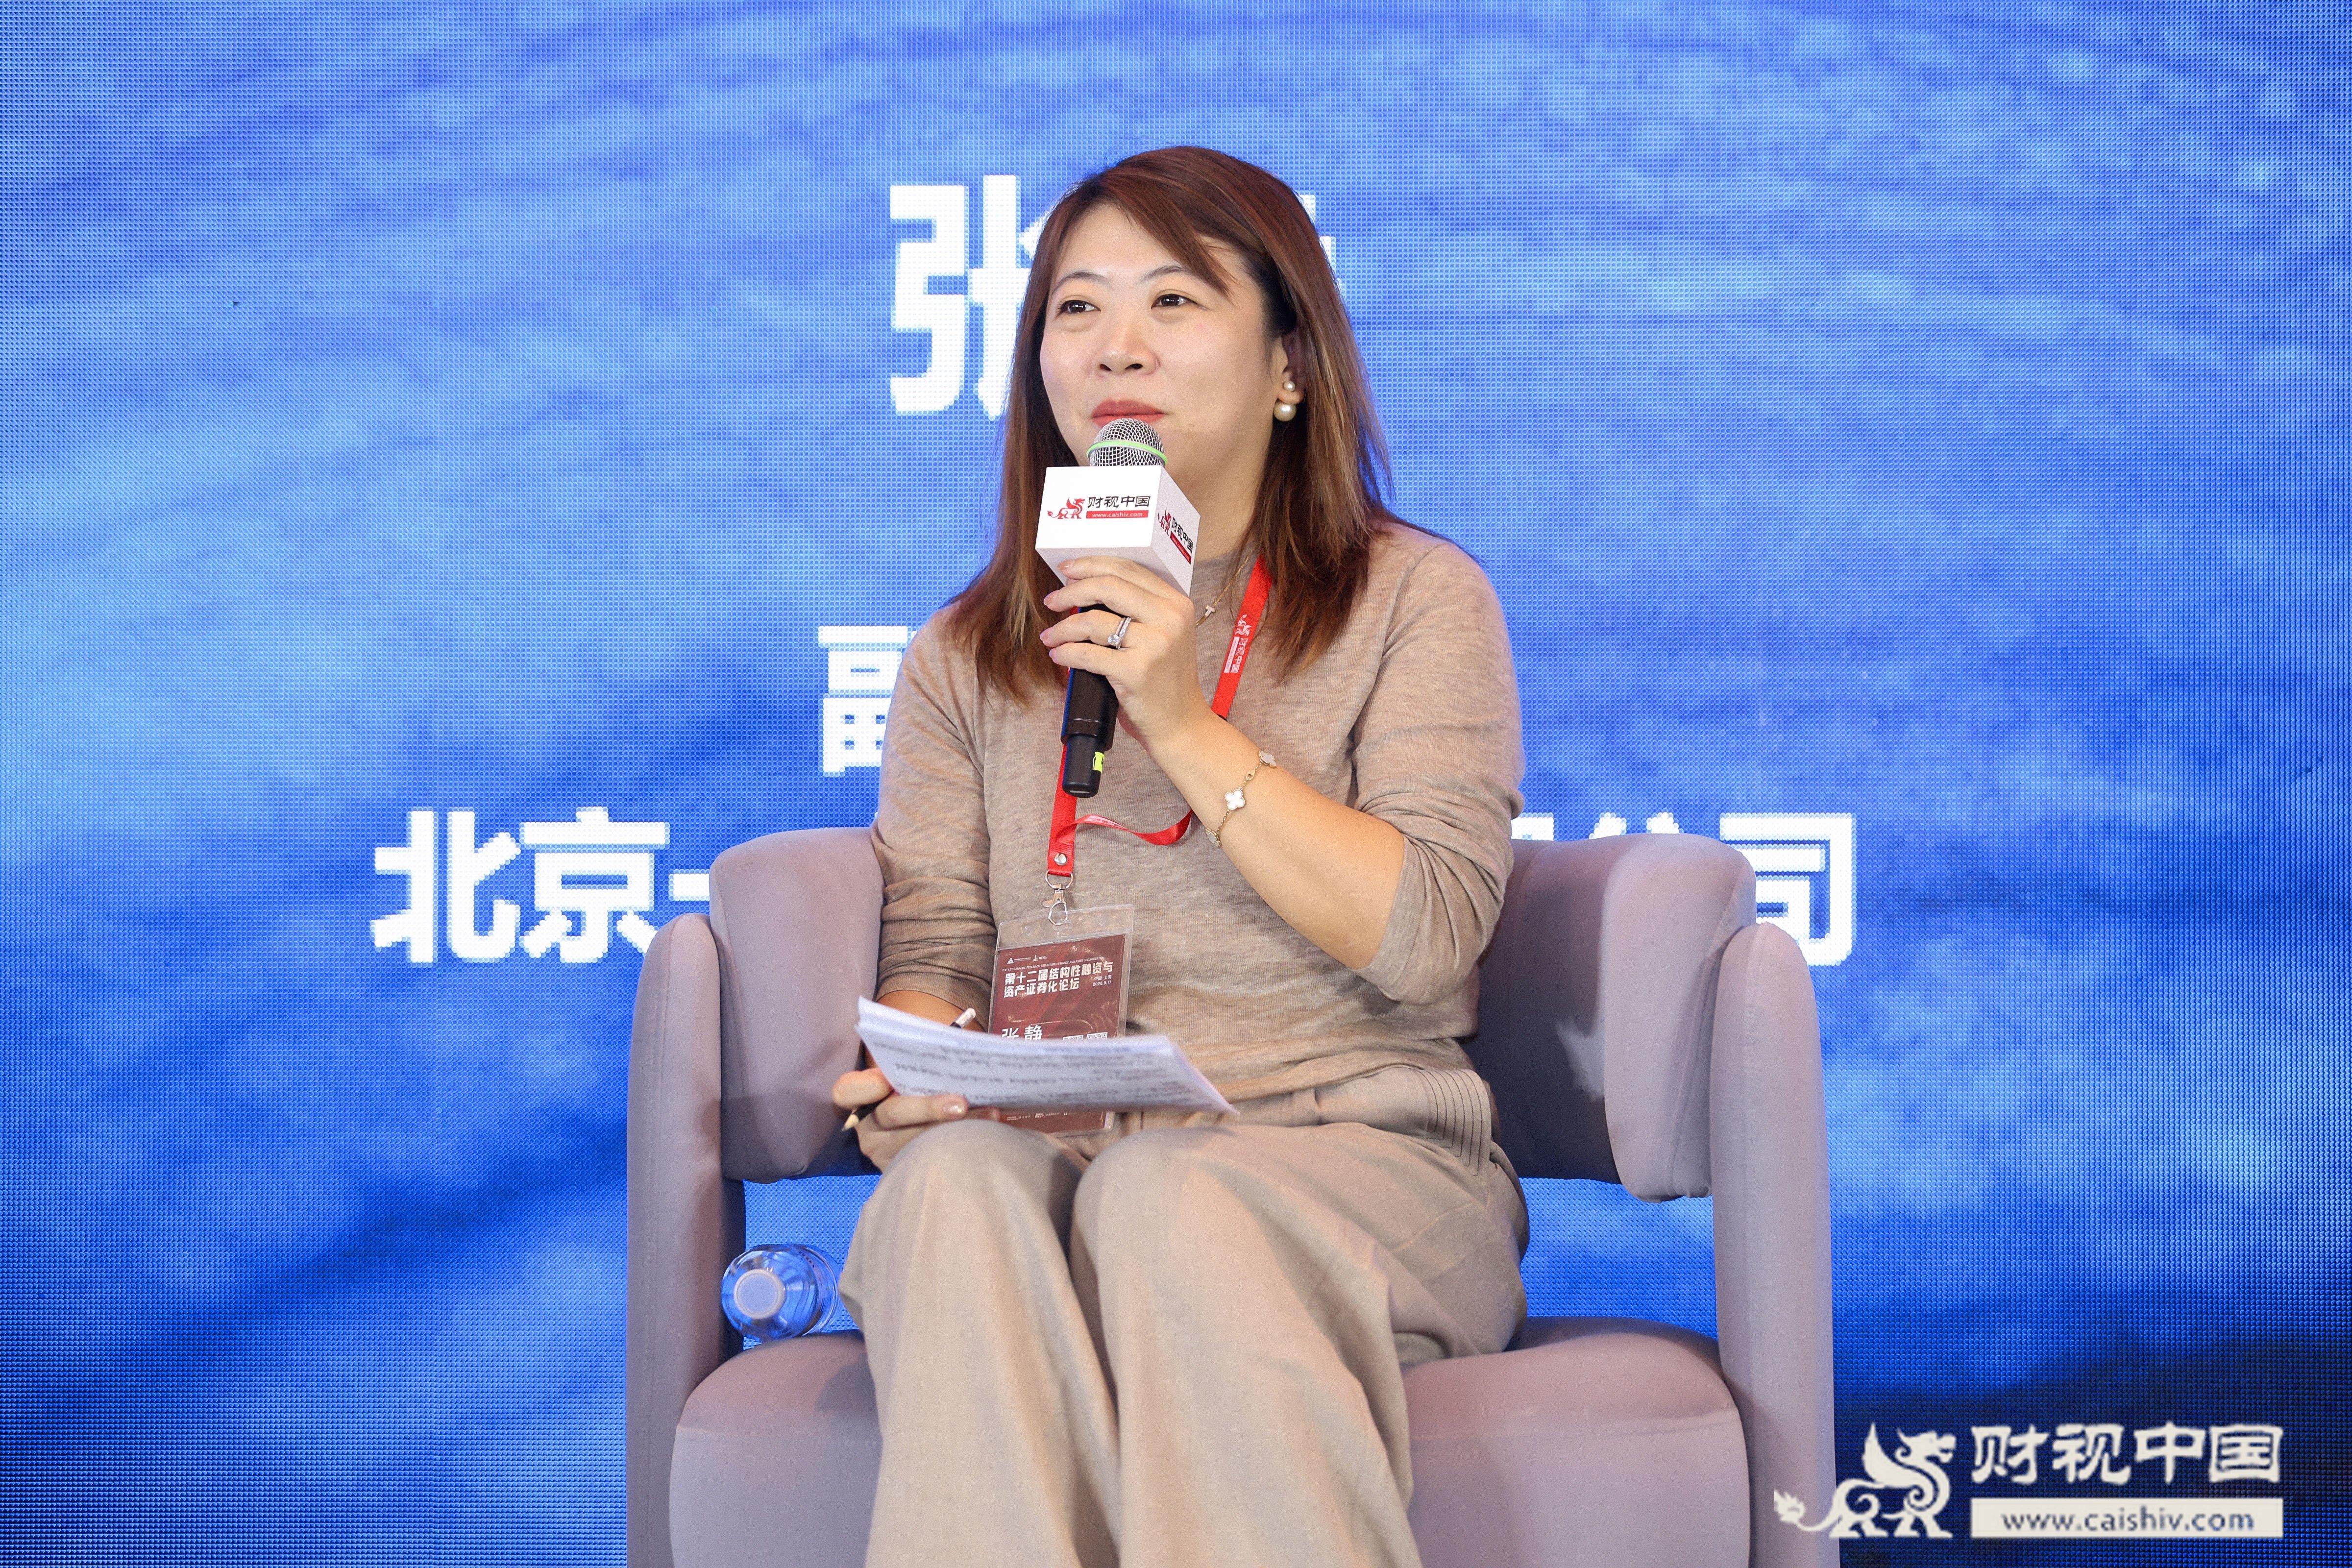
▲ 北京一方商业保理公司 副总经理 张静
张静表示,绿色普惠不是粗放放量,而是风险可控下的“精准滴灌”。她认为,服务绿色产业的关键,在于不能只看绿色标签或规模指标,而要在严控风险前提下做深做透。中小微企业普遍轻资产、缺抵押,单靠自身信用融资困难,但其业务多嵌入央国企产业链,场景真实、交易扎实。因此更稳妥的路径,是不博弈中小微单体信用,而是依托核心企业信用底座,再凭机构自身风控体系与数字化能力下沉。
她介绍,一方保理通过自建资产服务平台,把贸易核验、确权存证、绿色筛查、风险预警、回款监控等环节前置化、流程化,实现“规模扩容、风险不扩散”。落到实体经济,价值有三:缓解链上中小微融资难融资贵;帮助核心企业完成绿色低碳目标、带动产业链整体升级;引导低成本绿色资金真正下沉到产业末梢,实现产融协同。
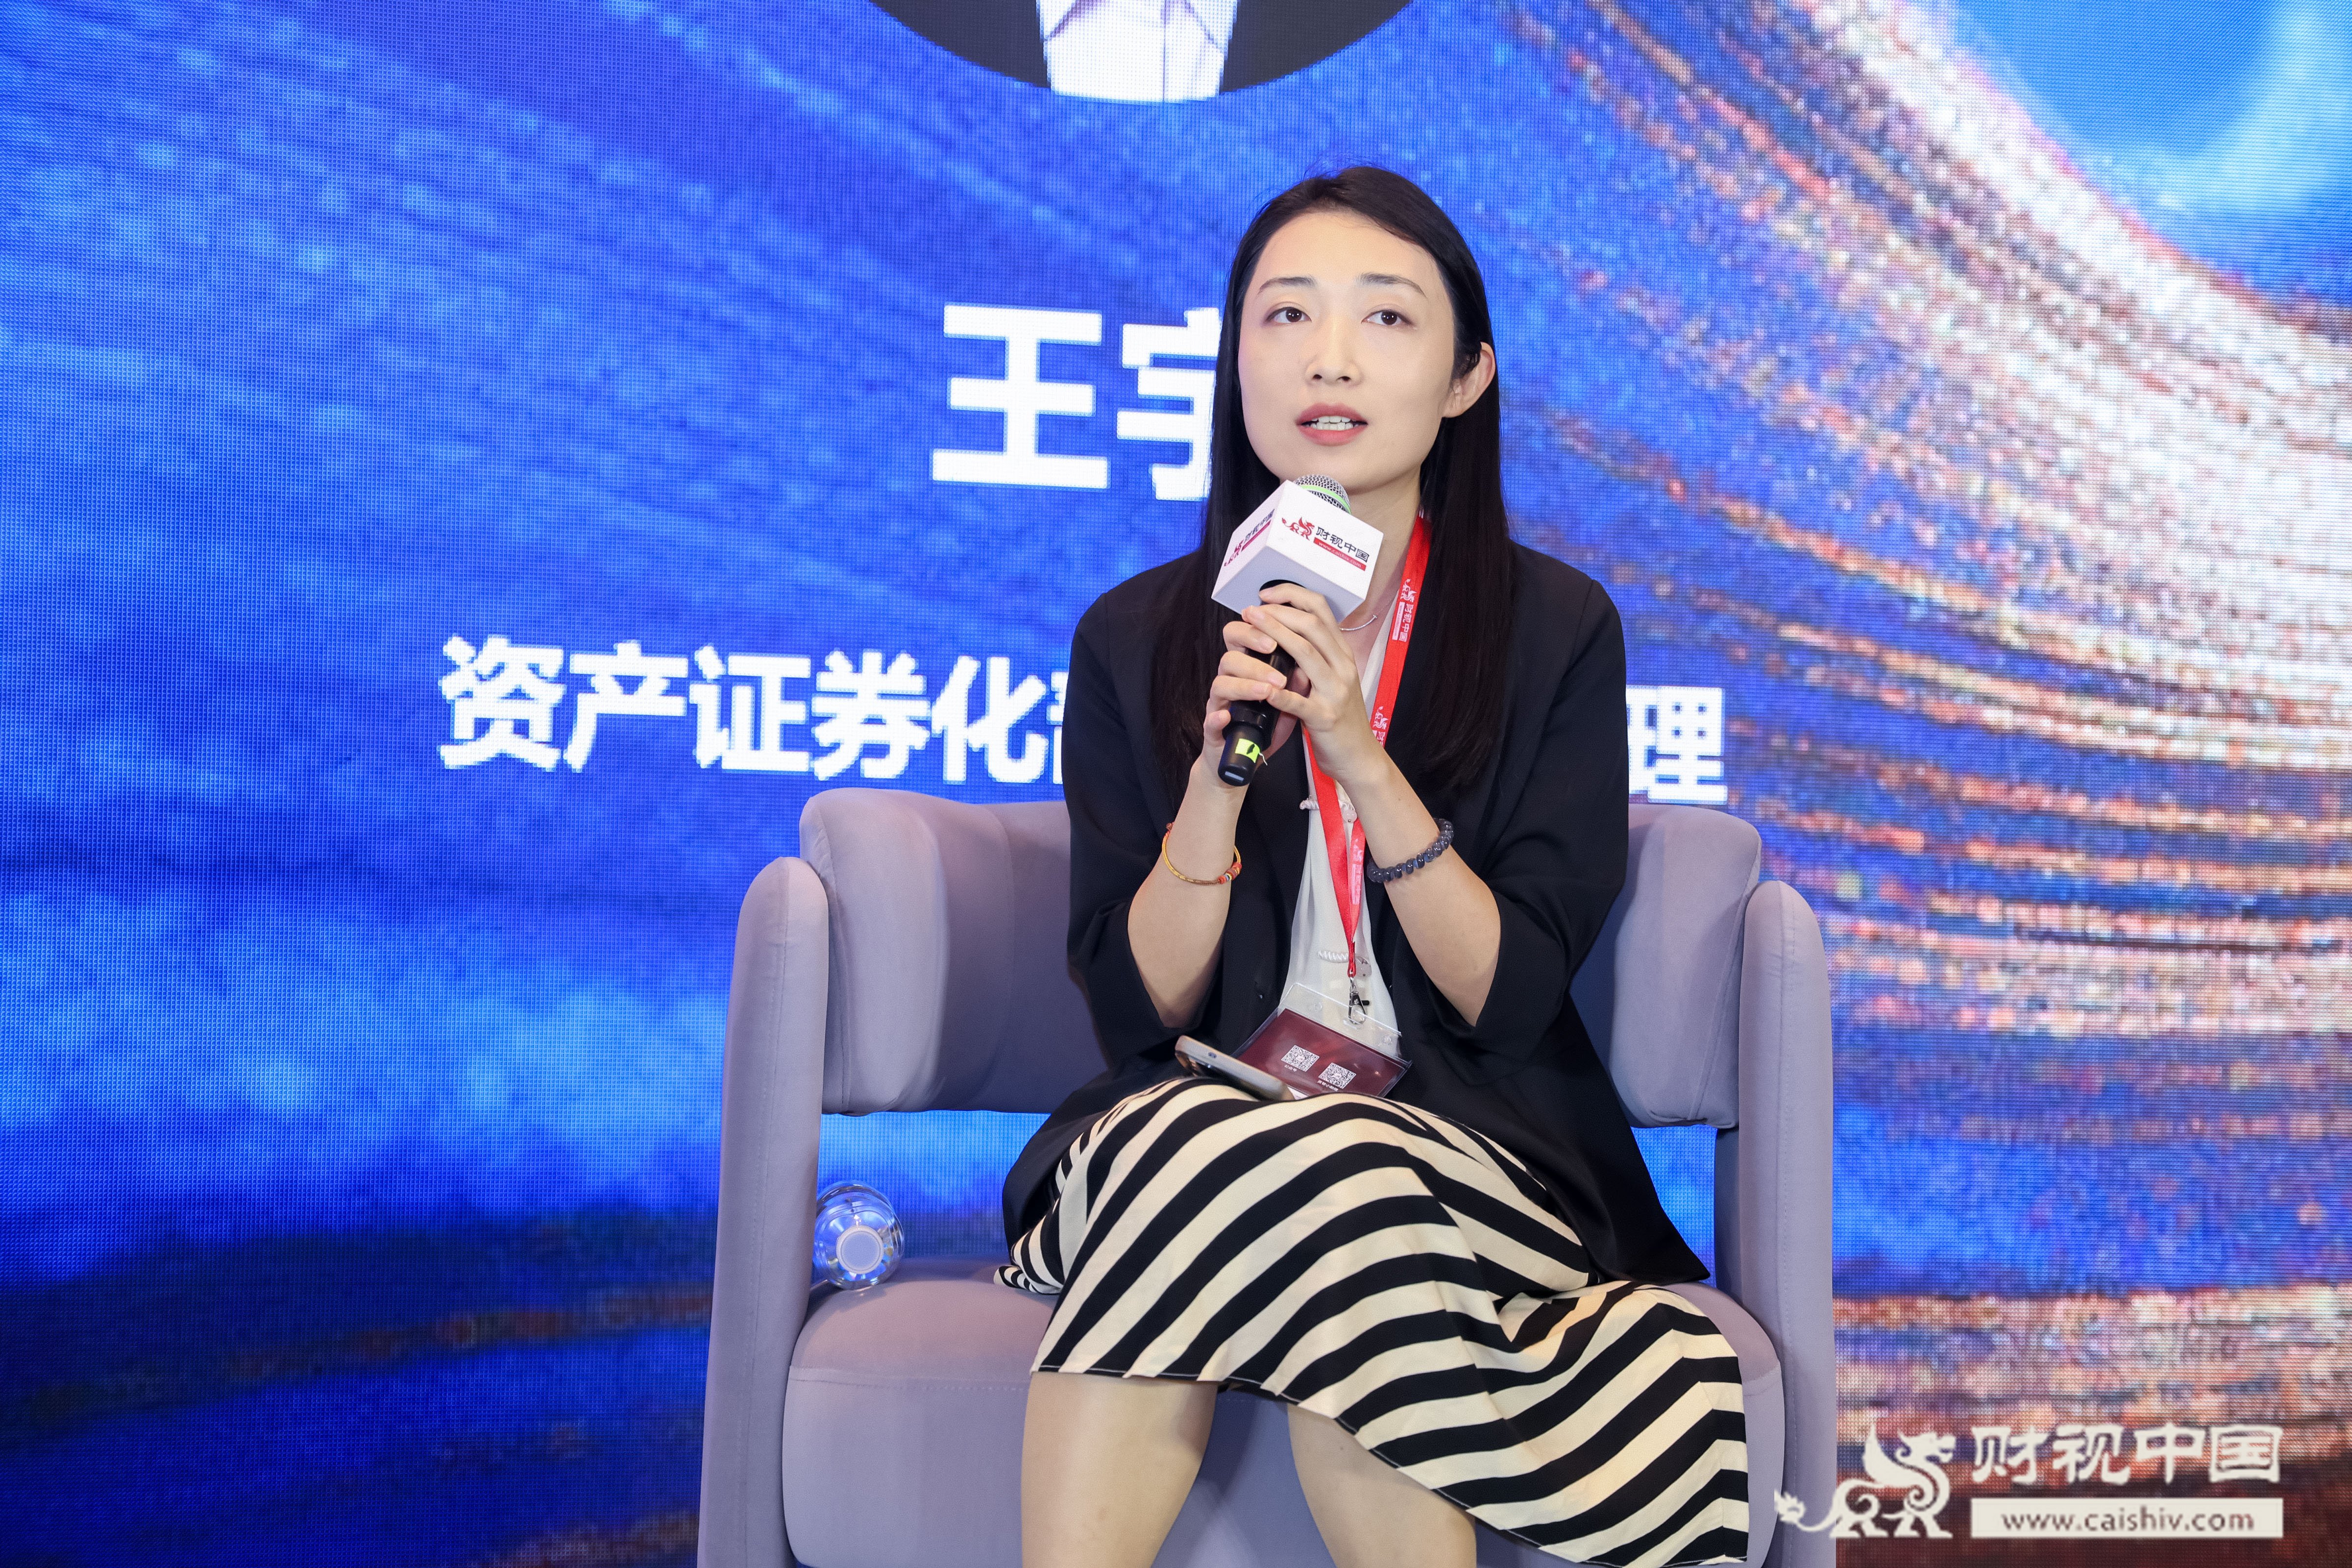
▲ 德邦资管 资产证券化部联席总经理 王宇
王宇表示,当前绿色资产证券化正从政策驱动试点走向市场化常态化,基础资产类型和参与主体日益丰富。与一般ABS相比,绿色ABS在投资者结构、政策支持、融资成本和持仓特征等方面具有差异化价值;但资金方筛选绿色资产的核心逻辑,仍围绕发行人信用、底层资产质量和绿色属性认证展开,绿色属性是定价与配置的重要加分项,而非决定项。
展望未来,绿色金融将更强调全生命周期陪伴、转型金融与碳金融工具创新,以及信贷、债券、股权的协同赋能,从单一融资服务走向全周期价值共创。
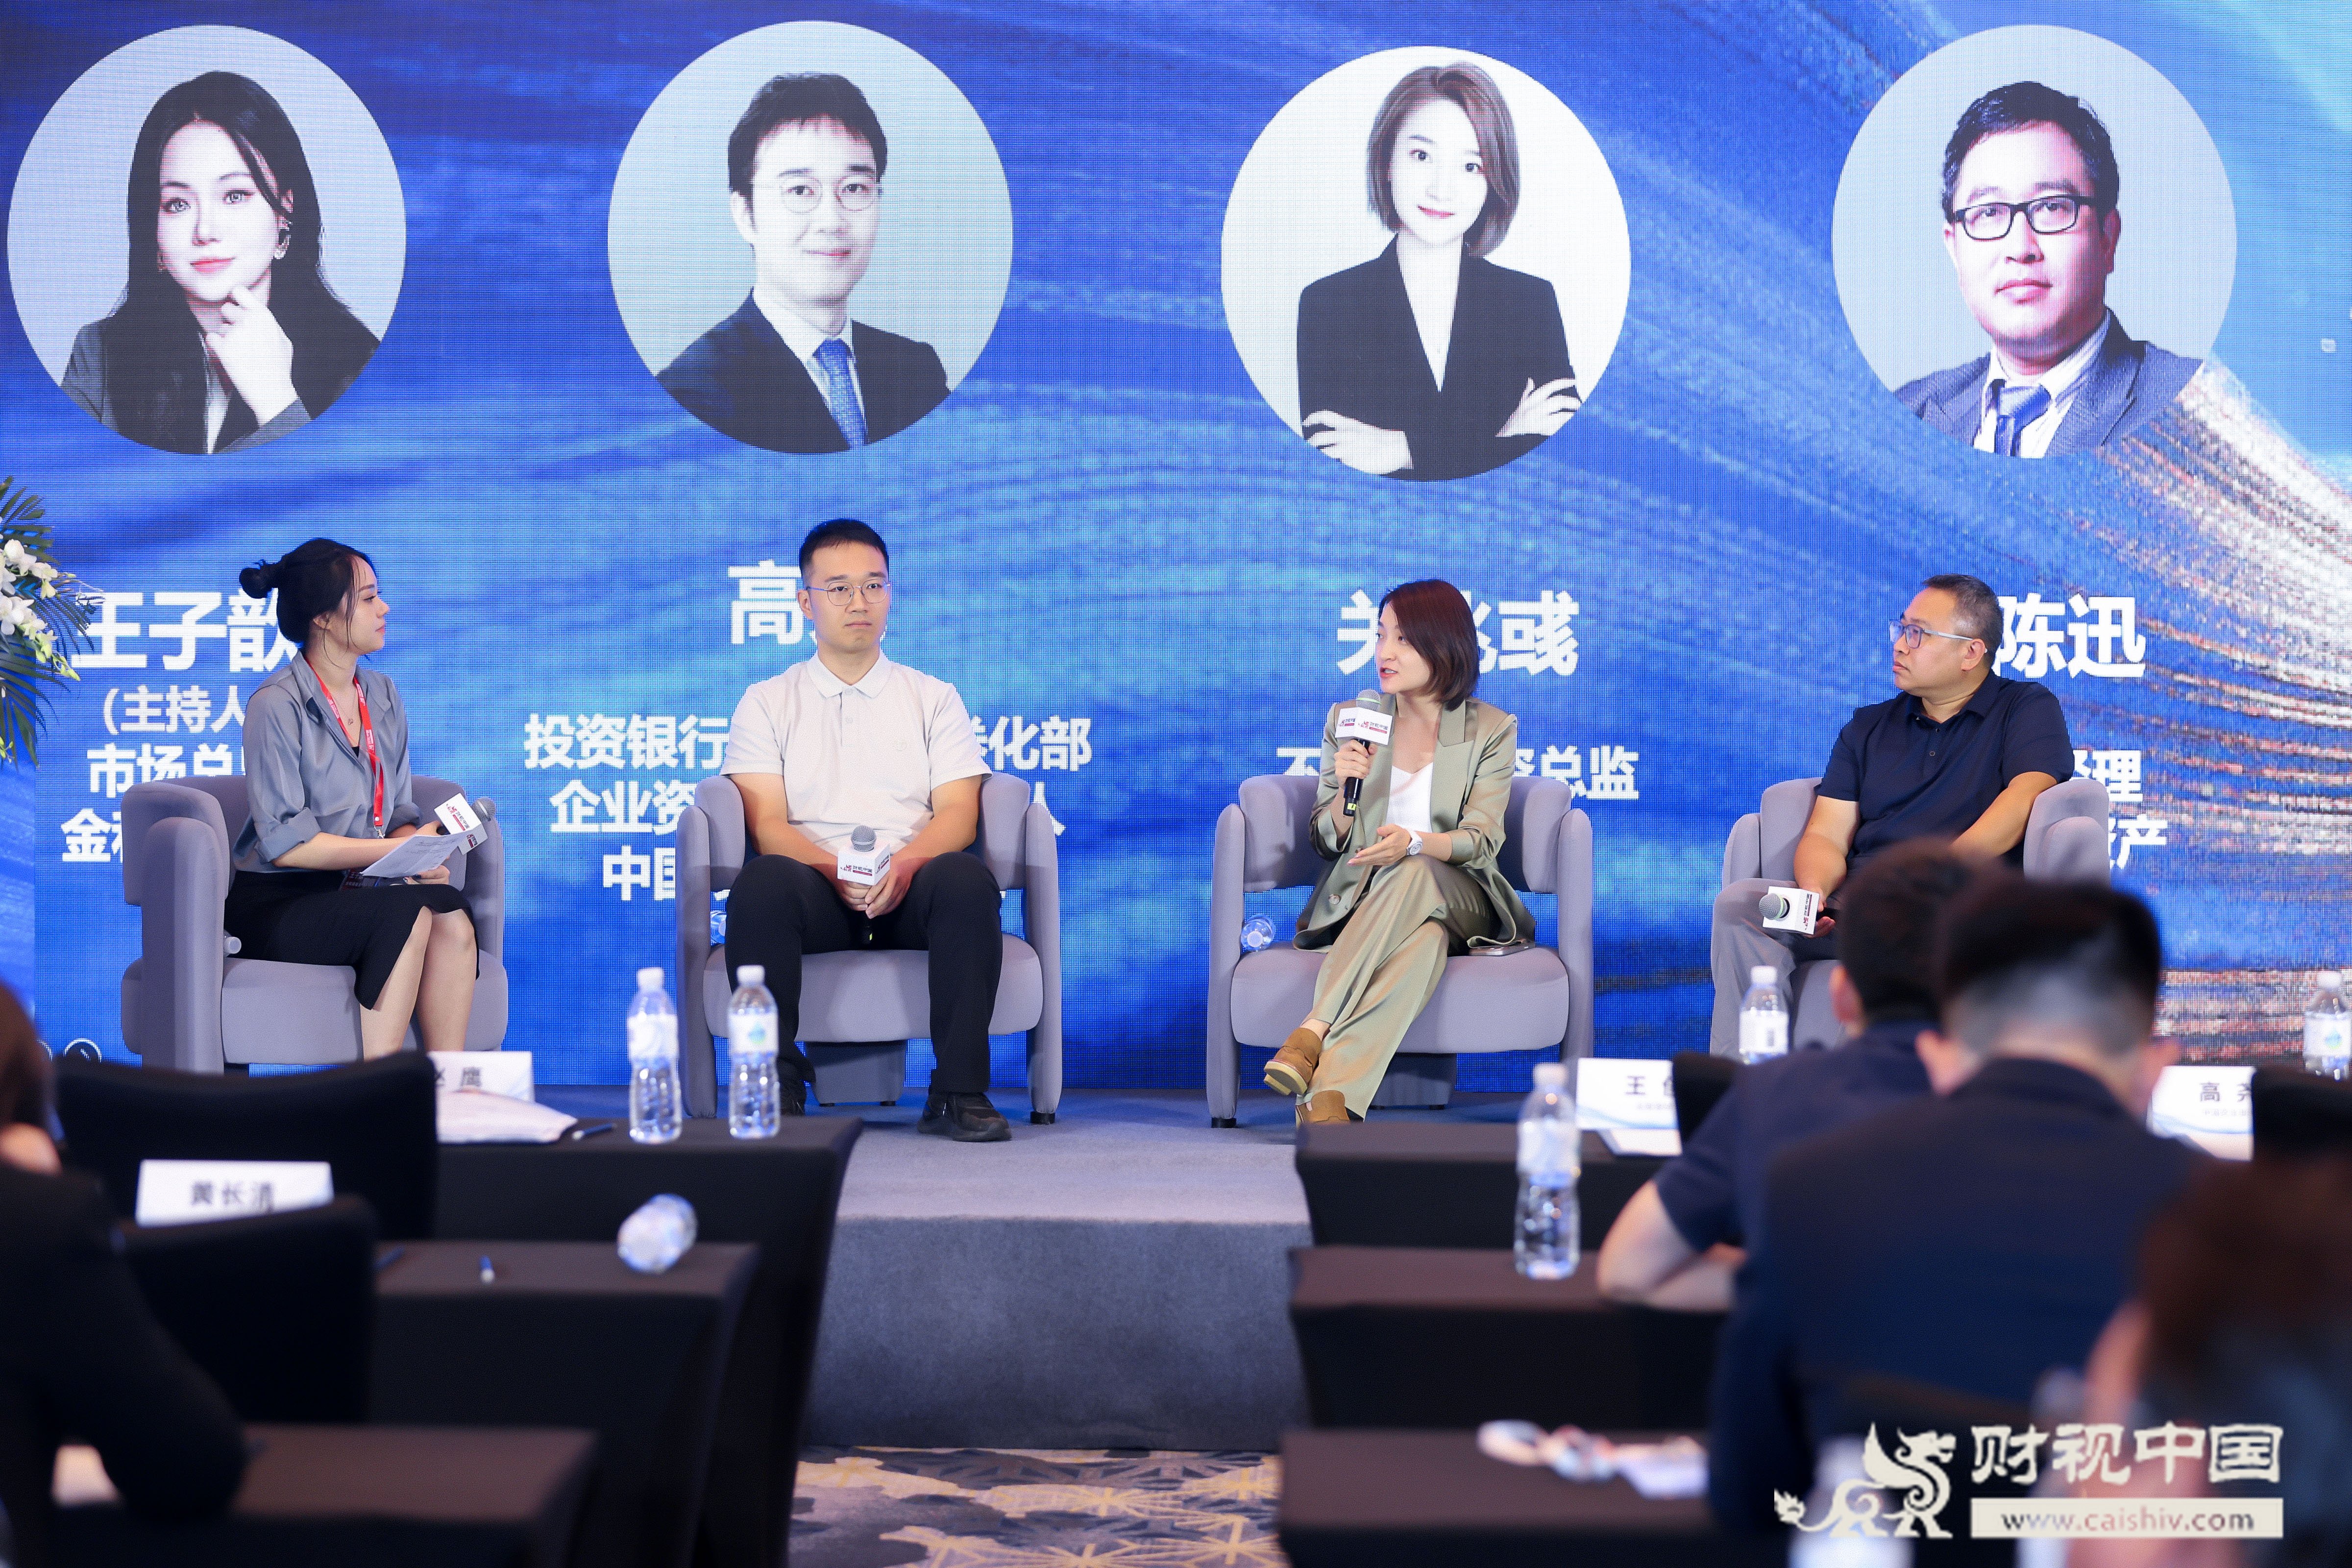
▲ 圆桌论坛:持有型不动产ABS的发行、运营与投资逻辑
作为近年来增长最快的新赛道之一,持有型不动产ABS引发市场高度关注。
第二场圆桌讨论围绕“爆发增长新赛道——持有型不动产ABS的发行、运营与投资逻辑”的主题展开,由金和晟基金市场总监王子歆女士主持,中国农业银行总行投资银行部资产证券化部企业资产证券化负责人高尧先生、中联基金不动产投资总监关兆彧女士、瑞联资产总经理陈迅先生参与讨论。
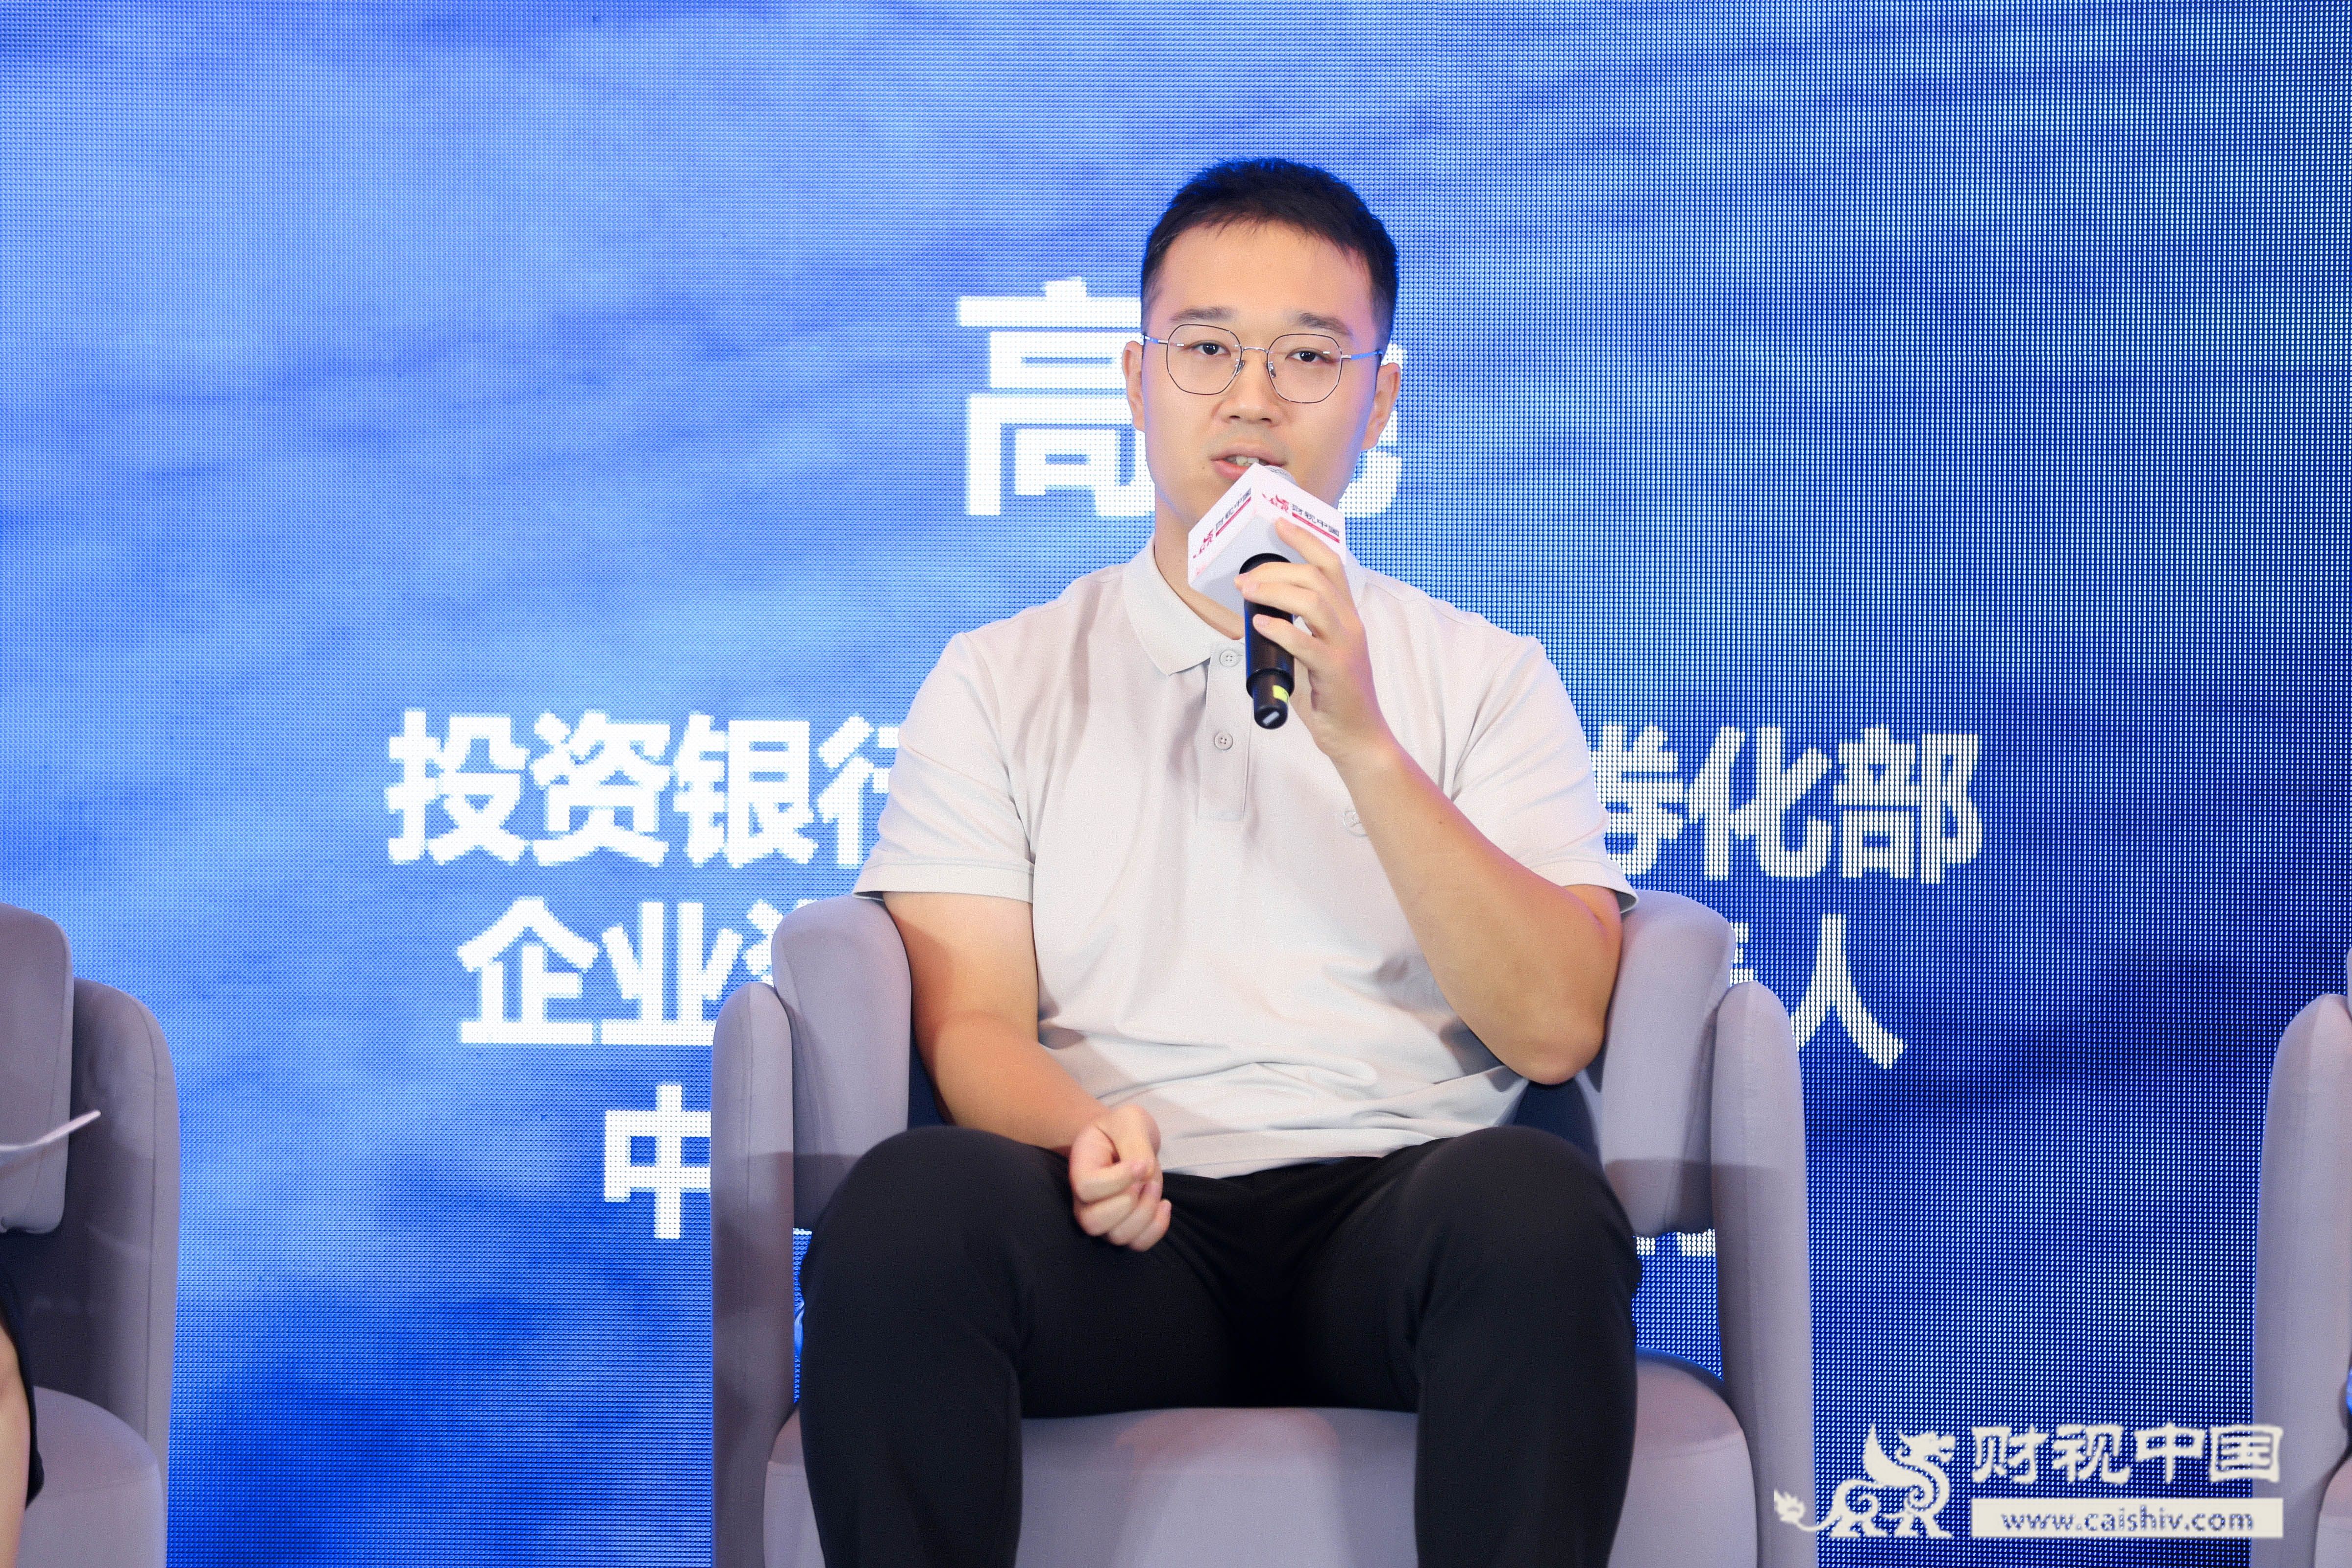
▲ 中国农业银行总行 投资银行部资产证券化部 企业资产证券化负责人 高尧
高尧表示,监管规则明确后,项目能否发行主要取决于估值、存续期安排与增信条款的博弈,资产的长期价值则要看区位、建筑品质、招商能力和运营效率。机构间REITs兼具资产信用与含权条款,定价复杂度高于利率债和传统信用债,二级流动性不足仍是制约市场发展的核心问题。
商业银行集团要聚焦综合服务提供,在投资、托管、管理基础上,做好Pre-REITs、并购贷款、项目公司融资及后续证券化构建等全周期产品组合,并联合产业资本和专业机构提前识别具备长期持有价值的资产。
 ▲ 中联基金 不动产投资总监 关兆彧
关兆彧认为,机构间REITs放量是低利率环境下资金增配非标资产、不动产资本化需求上升,以及政策支持和审批提速共同作用的结果。CMBS与类REITs债性偏重、依赖主体信用,公募REITs门槛较高,机构间REITs精准承接中间需求、实现权益属性。
她介绍,中联基金两支分布式光伏私募基金已借机构间REITs退出,验证"基金+ABS"闭环;可复制关键在专业运管团队,未来还须打通私募基金/机构间REITs与公募REITs的接续通道,以条款标准化、投资人多元化释放流动性。
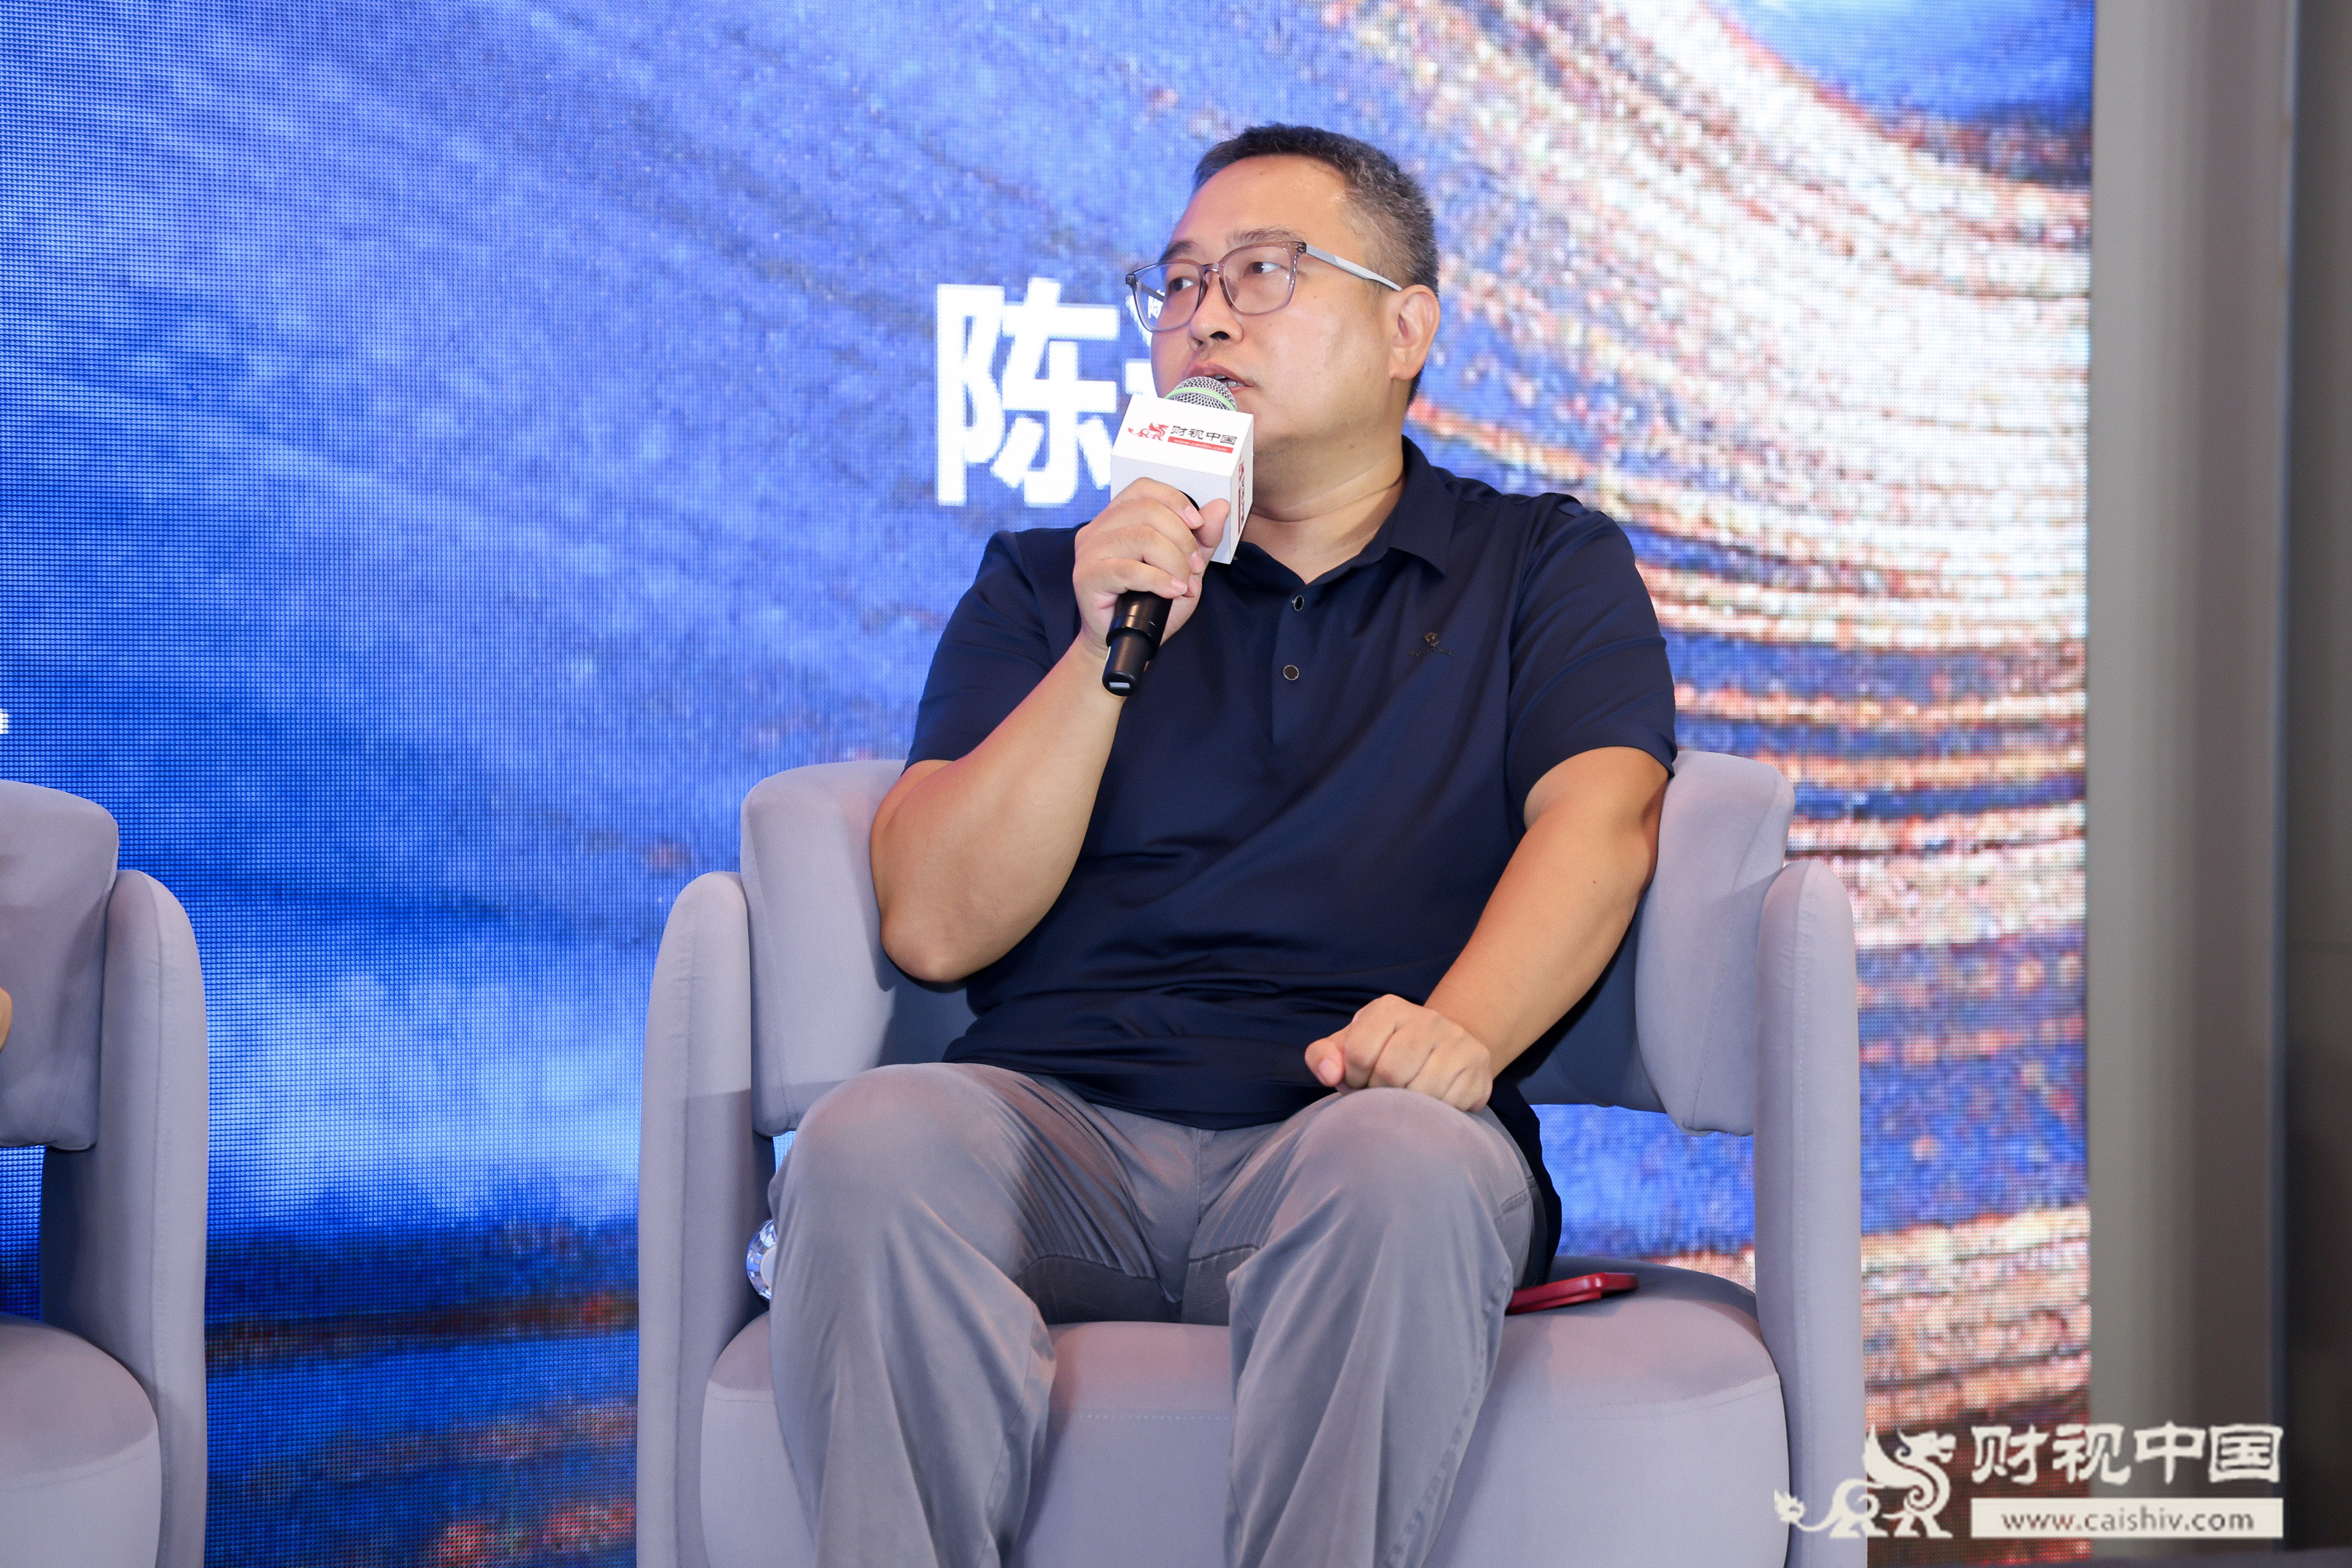
▲ 瑞联资产 总经理 陈迅
陈迅指出,随着商业不动产、新能源、科技等资产持续扩容,估值重点已由静态租金转向区位条件、运营团队、成本控制和长期现金流的真实性。
他强调,土地续期将成为估值的重要变量——多地陆续出台续期绿色通道,为投资人未来收益打开积极空间。在定价机制上,机构间REITs因含主体兜底增信,可综合收益法与市场法加权定价,对底层资产运营提出更高要求。他认为万亿市场要靠优质资产扩容与扩募机制、滚动发行做大市值,主动管理是从培育到退出的关键。

▲ 长安信托投资总监、长安新生(深圳)金融投资有限公司董事长 黄长清
长安信托投资总监、长安新生(深圳)金融投资有限公司董事长黄长清先生带来主题演讲“信托公司创新投资及同业合作新模式介绍”,系统梳理了信托公司在转型期的布局思路。
他指出,低利率时代债券利差收窄、股票波动加大,传统“股债商汇”组合需要新元素,ABS与REITs成为大类资产配置的新选择。
黄长清强调,"AI可以提高资产证券化效率,但不能改变资产运行的逻辑和风险",REITs资产配置不宜过于追逐产业热度,应回归资产本源,坚持"现金流为王",可采取“核心-卫星”策略,即以分红确定性为核心、产业景气度为弹性来源。
依托信托牌照灵活、财产独立性、配置领域广泛等天然优势,长安信托正在打造"另类投资+组合管理"的创新投资体系,可借鉴耶鲁基金模式,站在优秀管理人的肩膀上,打通从资产创设到标准化产品发行再到多策略投资的全产业链,同时推动融资类业务从私募投行向交易型投行模式转型。
当日的重磅盛事——“第十二届资产证券化与债券·介甫奖”于当晚隆重举行,表彰资产证券化领域具有卓越成就和突出表现的机构、产品、团队及个人,激励行业创新和发展,鼓励个人与团队追求卓越。
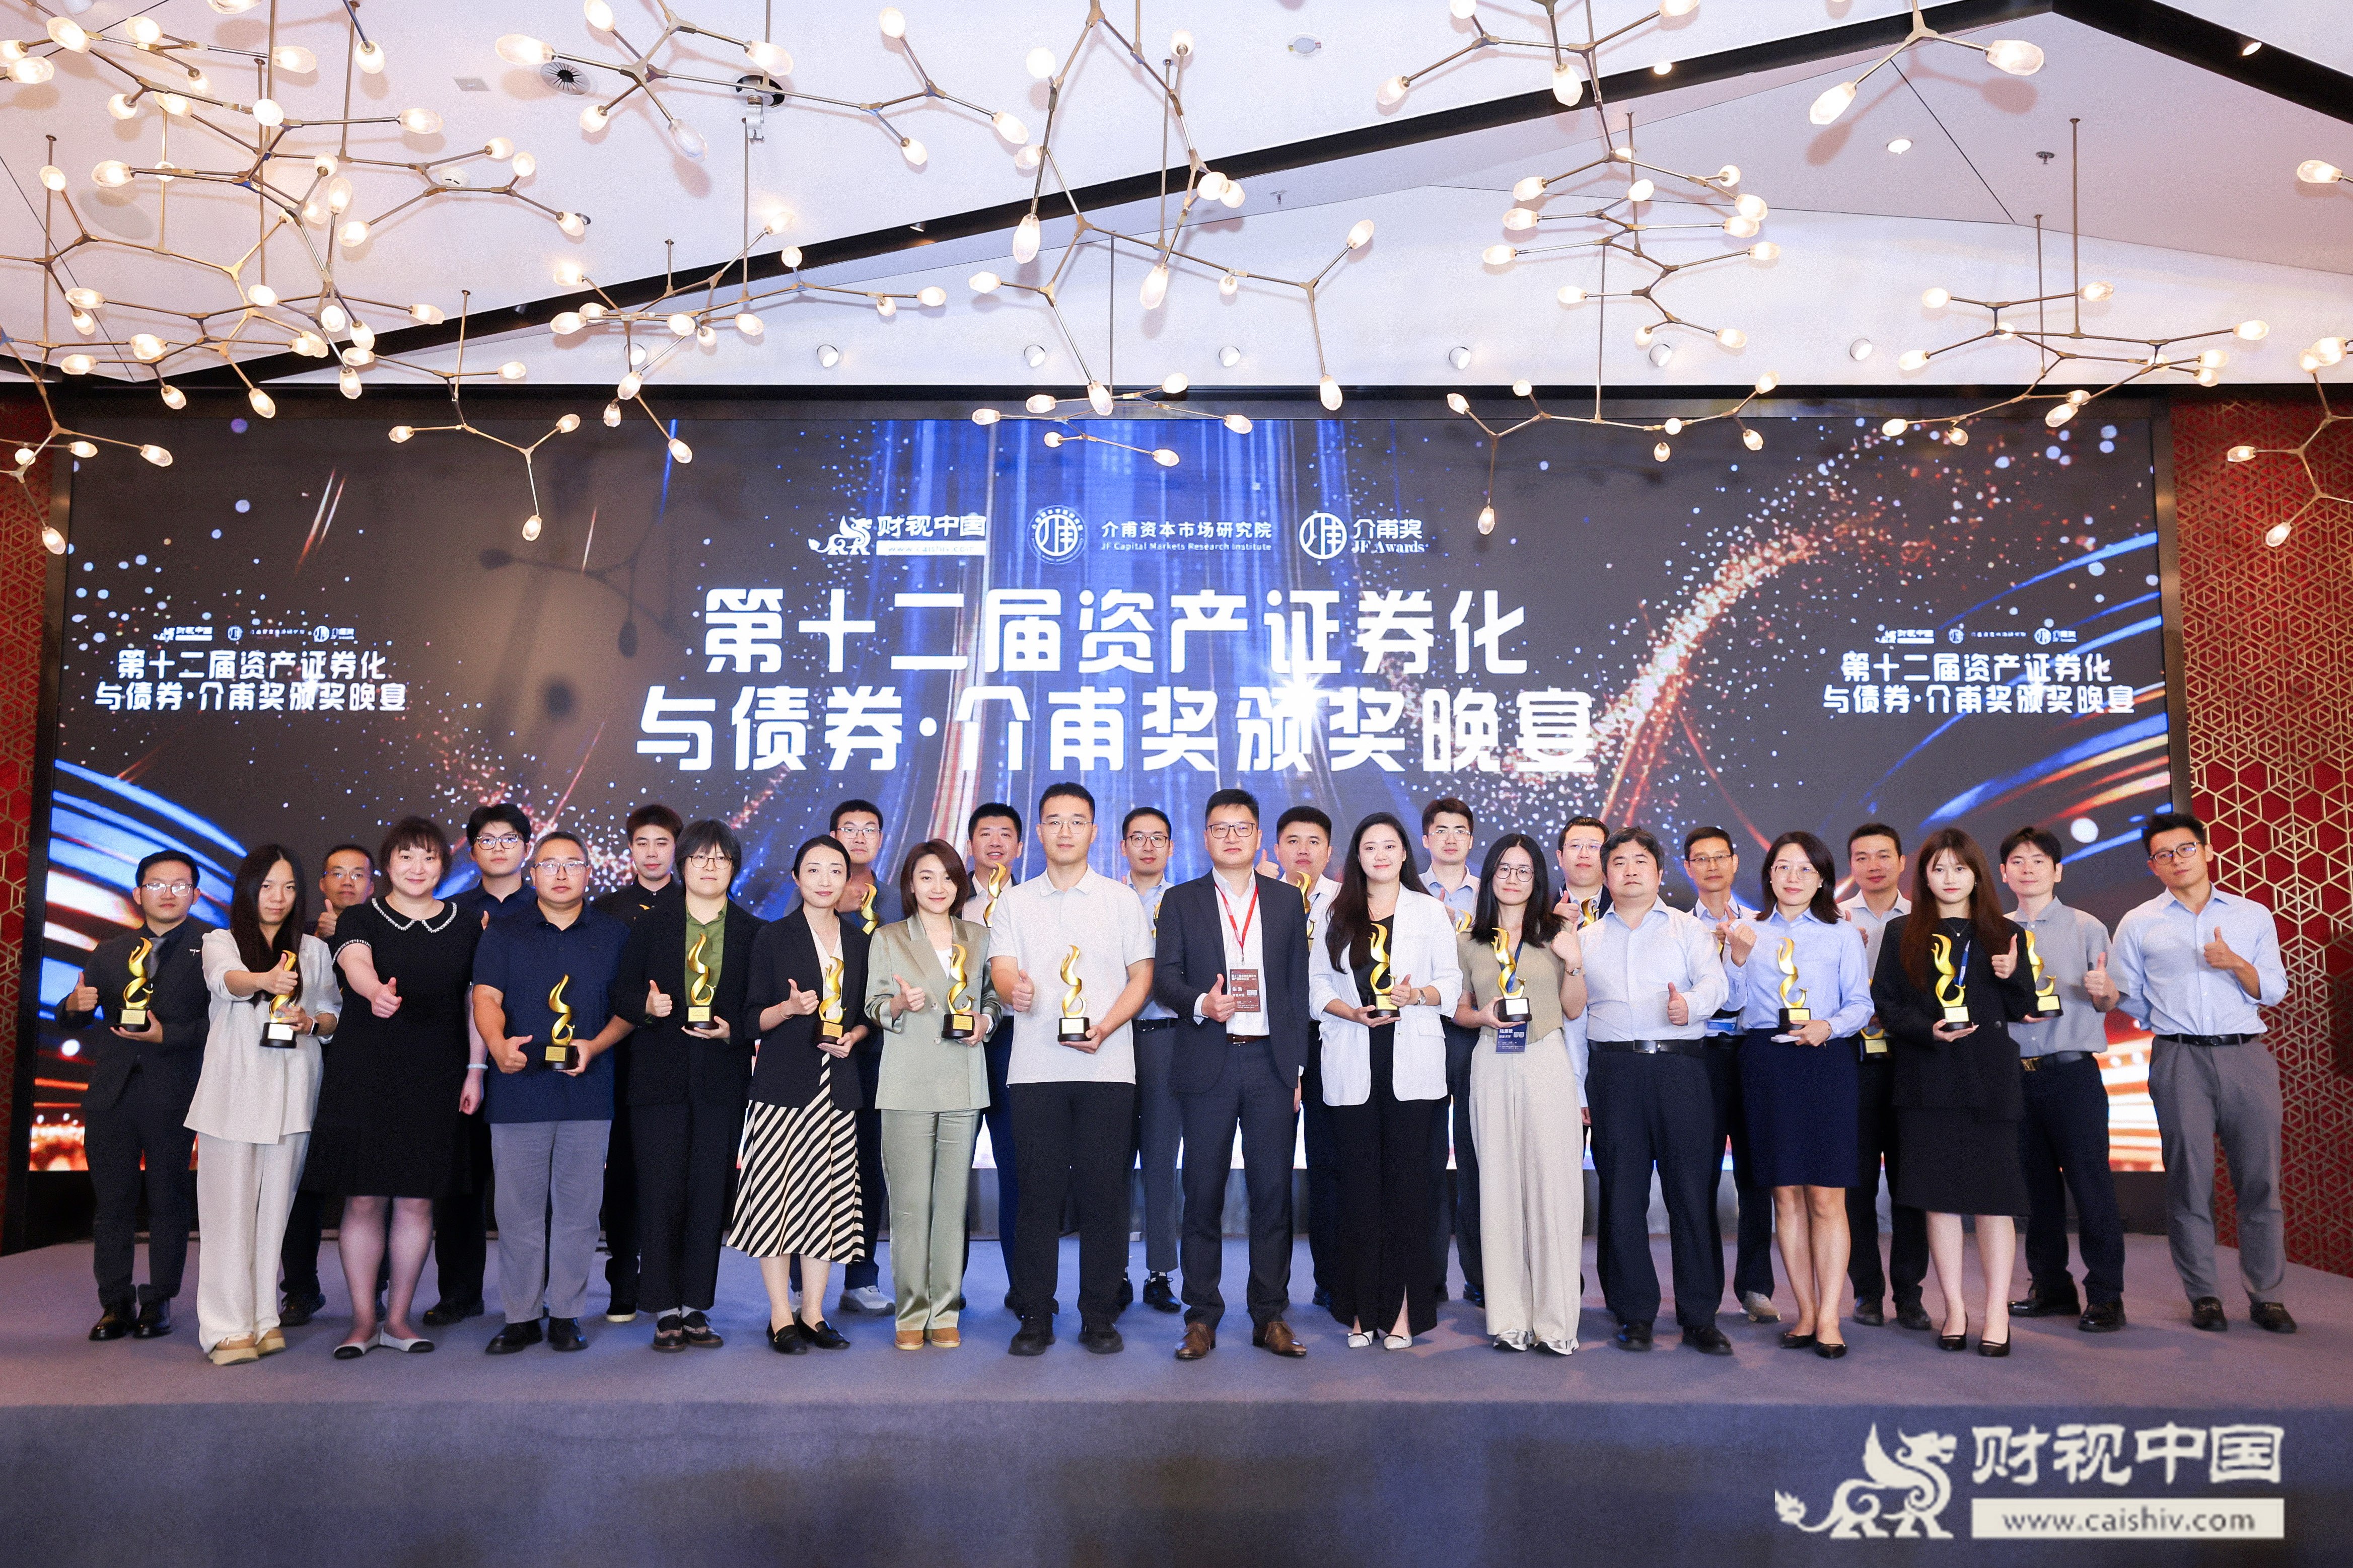
当长线资金需要穿越利率周期的配置工具,当存量资产需要高效可信的盘活通道,资产证券化恰好站在两者的交汇点上。
本届结构性融资与资产证券化论坛围绕“长线资金与优质资产双向奔赴”的议题展开多维度的讨论,低利率环境放大了稳定现金流的稀缺性,绿色转型和不动产运营则提供了新的资产供给场景;对发行方、管理人和投资人而言,未来竞争的关键不只是发行能力,而是资产理解、持续运营、信息披露与风险管理的一体化能力。
责任编辑:Ashley
相关新闻
- 重磅 | “第十二届资产证券化与债券·介甫奖”获奖榜单隆重揭晓!
- 外滩共话ABS | 第九届结构性融资与资产证券化论坛圆满落幕!
- 外滩共话ABS | 畅通投融资循环,催生新发展动力!第八届结构性融资与资产证券化论坛圆满落幕!
- 第八届ABS分论坛——供应链金融与保理资产证券化于上海圆满召开!
- 第八届ABS分论坛——供应链金融与保理资产证券化于上海圆满召开!
- 重磅 | “第九届资产证券化与债券·介甫奖”榜单揭晓!
- 共话REITs丨从Pre-REITs到公募REITs 的投融资全链条
- 中信建投证券王鑫:量化投资是未来趋势,五大步骤做优资产配置
- 建立多层次债券市场,寻求差异化策略下的超额回报
- 财视连线——国泰君安覃汉:传统的货币信用分析框架在当前已不适用,无法分辨出宽信用还是紧信用